 English
 فارسی
حواله به اروپا با صرافی احمدیانی (سریع و مطمئن)
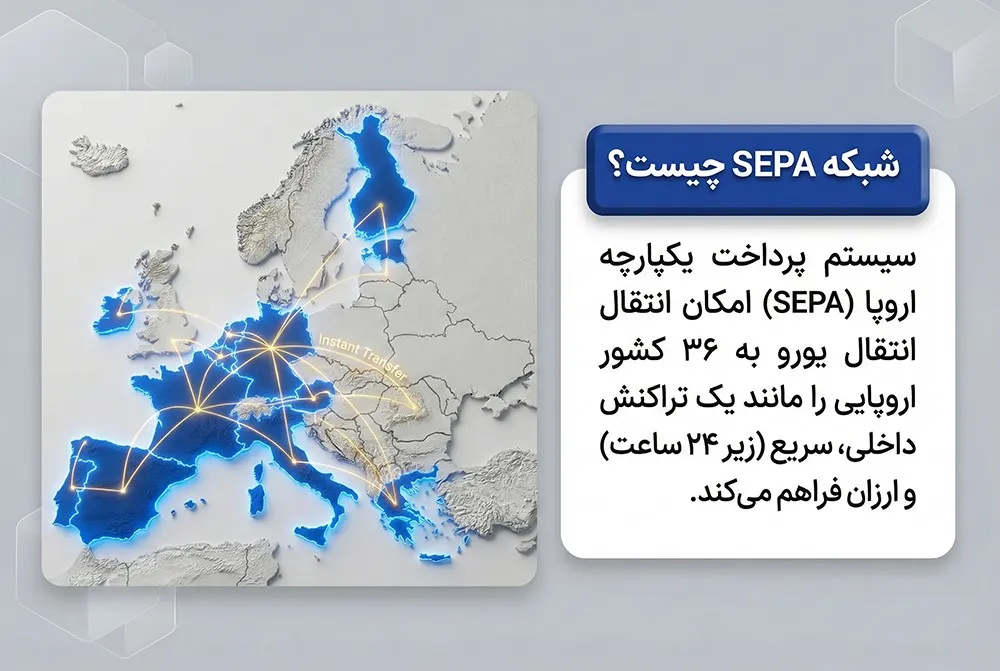
صرافی احمدیانی امکان انتقال مستقیم حواله یورو به تمام حسابهای بانکی در کشورهای عضو ناحیه پرداخت یکپارچه یورو معروف به SEPA و همچنین کشورهای خارج از این حوزه را فراهم کرده است. این یعنی شما میتوانید بدون هیچ محدودیتی به حسابهای شخصی یا شرکتی در آلمان، فرانسه، انگلیس، ایتالیا، هلند و دیگر کشورهای اروپایی پول بفرستید. برای مقصدهای پرطرفدار، راهنمای انتقال پول به آلمان، انتقال پول به فرانسه و انتقال پول به انگلستان را ببینید.
مزیت اصلی این صرافی، «تسویه آنی ریالی» و شروع فوری فرآیند انتقال ارزی است. شما مبلغ را به ریال پرداخت میکنید و صرافی از حسابهای اروپایی خود، معادل ارز را به حساب مقصد واریز میکند. این کار ریسکهای مربوط به تحریم و انتقال از مبدأ ایران را کاملاً از بین میبرد. تمام مراحل، از اعلام «نرخ رقابتی یورو» تا «پیگیری لحظهای وضعیت حواله»، شفاف و قابل رصد است.
فرآیند احراز هویت یا KYC در صرافی احمدیانی بسیار ساده طراحی شده است. به جای مراحل پیچیده و زمانبر بانکی، تنها با یک سلفی همراه با کارت شناسایی و ارائه مشخصات حساب مقصد، میتوانید فرآیند حواله به اروپا را در کمترین زمان ممکن آغاز کنید.
بهترین روش های ارسال پول به اروپا از ایران
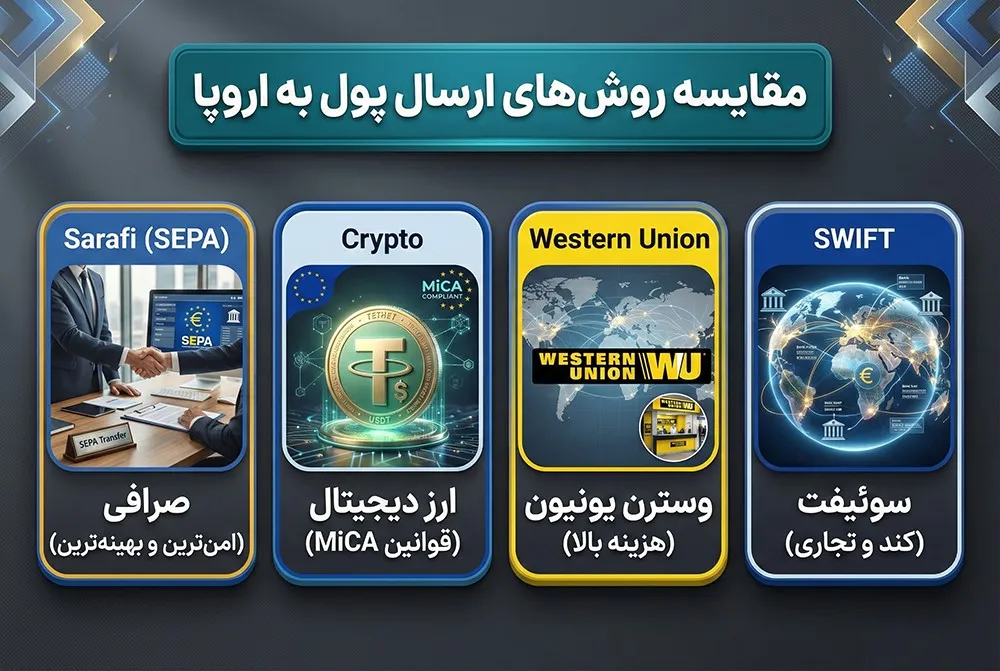
برای انتقال پول به اروپا روشهای مختلفی وجود دارد که هر کدام برای شرایط و نیازهای خاصی مناسب هستند. عواملی مانند مبلغ ارسالی، سرعت مورد نیاز برای رسیدن پول و میزان ریسکی که میپذیرید، در انتخاب شما تأثیرگذار است. در ادامه، روشهای اصلی را با جزئیات فنی، مزایا و معایب هرکدام بررسی میکنیم.
ارسال حواله از طریق سیستم صرافی (روش پیشنهادی)
این روش به عنوان امنترین و استانداردترین گزینه برای حواله به اروپا شناخته میشود، به خصوص اگر قصد انتقال مبالغ بالا را دارید. در این مدل، شما معادل ریالی مبلغ را به حساب صرافی در ایران واریز میکنید. سپس صرافی از حسابهای شرکتی معتبر خود در اروپا، مبلغ ارزی را به حساب نهایی گیرنده واریز میکند.
نکته فنی مهم این است که پول از یک منبع اروپایی و قانونی به حساب گیرنده منتقل میشود. این موضوع حساسیت بانکهای مقصد را به شدت کم میکند، زیرا از نظر آنها، این یک تراکنش داخلی اروپایی است. به این ترتیب، ریسک مسدود شدن حساب گیرنده به دلیل دریافت پول از یک کشور تحت تحریم، تقریباً به صفر میرسد. صرافی احمدیانی با استفاده از همین مدل، امنیت حوالههای شما را تامین میکند.
حواله با ارز دیجیتال (تتر – USDT)
استفاده از ارزهای دیجیتال، به خصوص استیبلکوین تتر که قیمتی معادل دلار آمریکا دارد، یکی از روشهای مدرن برای انتقال پول است. در این روش، شما در ایران تتر میخرید، آن را به کیف پول دیجیتال گیرنده در اروپا میفرستید و او تتر را در یک صرافی اروپایی به یورو تبدیل کرده و به حساب بانکی خود منتقل میکند.
اما یک نکته بسیار مهم وجود دارد. از سال ۲۰۲۵، با اجرایی شدن کامل قوانین بازارهای داراییهای رمزنگاری شده اتحادیه اروپا با نام MiCA، دوران تراکنشهای ناشناس به پایان رسیده است. صرافیهای اروپایی حالا موظف هستند هویت تمام کاربران خود را تایید کرده و منبع داراییهای آنها را بررسی کنند. این یعنی اگر نتوانید منبع قانونی تتر خود را مشخص کنید، ممکن است دارایی شما در صرافی مسدود شود.
استفاده از نئو بانک ها و سرویس های آنلاین (Wise / PayPal)
سرویسهای آنلاینی مانند Wise یا PayPal برای انتقال مبالغ کم، مثلاً زیر هزار یورو، بسیار کارآمد هستند. آنها فرآیند سادهای دارند و سرعت انتقالشان خوب است. اما بزرگترین مانع برای کاربران ایرانی، تحریمهاست. شما نمیتوانید به صورت مستقیم با هویت ایرانی در این پلتفرمها حساب باز کنید.
برای استفاده از این سرویسها، معمولاً به یک واسطه یا دوستی در خارج از کشور نیاز دارید که حساب را برای شما مدیریت کند. نکته دیگر این است که این شرکتها درآمد اصلی خود را از تفاوت نرخ خرید و فروش ارز به دست میآورند. به همین دلیل، نرخ تبدیل ارز آنها ممکن است به اندازه یک صرافی تخصصی منصفانه نباشد و کارمزد پنهان بیشتری داشته باشد. اگر به دنبال راه جایگزین هستید، صرافی هایی که حساب پی پال دارند را بررسی کنید.
حواله وسترن یونیون (Western Union)
وسترن یونیون به عنوان سریعترین راه انتقال پول در جهان شناخته میشود. پول ارسال شده در عرض چند دقیقه در هر نقطهای از جهان قابل دریافت است. این سرویس برای شرایط اضطراری که زمان اهمیت بالایی دارد، بهترین گزینه است.
با این حال، کارمزد حواله اروپا از طریق وسترن یونیون بسیار بالاست و اصلاً برای مبالغ سنگین منطقی نیست. مدل دریافت پول هم معمولاً به صورت نقدی است. گیرنده باید با در دست داشتن کد رهگیری تراکنش و یک مدرک شناسایی معتبر به یکی از شعبههای وسترن یونیون مراجعه کند و پول نقد تحویل بگیرد.
روش سنتی سوئیفت (Swift)
همانطور که اشاره شد، ارسال مستقیم سوئیفت از بانکهای ایران ممکن نیست. اما برخی صرافیهای بزرگ که در کشورهای واسطه مانند ترکیه یا امارات متحده عربی حسابهای بانکی شرکتی دارند، میتوانند این نوع حواله را انجام دهند. این فرآیند زمانبر است و بین ۳ تا ۷ روز کاری طول میکشد. اگر برای تأمین وجه موردنیاز انتقالهای بینالمللی از امارات استفاده میکنید، آشنایی با شرایط حواله درهم به دبی میتواند اطلاعات بیشتری درباره این مسیر ارزی در اختیارتان بگذارد.
در این روش، پول شما از چند بانک کارگزار عبور میکند تا به مقصد برسد و هر بانک ممکن است کارمزد خود را کسر کند. به همین دلیل هزینههای پنهان آن میتواند زیاد باشد. حواله سوئیفت بیشتر برای انتقالات تجاری و پرداخت به شرکتهایی که فقط این روش را قبول میکنند، کاربرد دارد.
برای پرداختهایی که مقصد آنها حسابهای بانکی بریتانیاست، بررسی شرایط حواله پوند نیز میتواند در انتخاب ارز مناسب اهمیت داشته باشد.
کارمزد حواله به اروپا چقدر است؟
هزینه نهایی انتقال پول به اروپا بسته به روشی که انتخاب میکنید، کاملاً متفاوت است. درک ساختار کارمزد هر روش به شما کمک میکند تا انتخاب بهتری داشته باشید. صرافی احمدیانی با شفافیت کامل، تمام هزینهها را قبل از انجام تراکنش به شما اعلام میکند. برای جزئیات بیشتر، کارمزد حواله ارزی صرافی را بخوانید.
| روش انتقال | ساختار کارمزد | مناسب برای | شفافیت هزینه |
|---|---|---|---|
| سیستم صرافی (مانند احمدیانی) | مبلغ ثابت یا درصدی مشخص و پایین از کل مبلغ | مبالغ متوسط و بالا، حوالههای امن | بسیار بالا و شفاف |
| ارز دیجیتال (تتر) | کارمزد شبکه انتقال (معمولا ثابت و کم) + کارمزد نقد کردن در صرافی مقصد (متغیر) | افراد آشنا به فناوری، مبالغ مختلف | متوسط، وابسته به صرافی مقصد |
| وسترن یونیون | درصد بالا از مبلغ ارسالی به اضافه نرخ تبدیل ارز نامناسب | مبالغ کم و موارد اضطراری | متوسط، بخشی از هزینه در نرخ ارز پنهان است |
| سوئیفت (از طریق صرافی) | کارمزد ثابت اولیه + کارمزدهای احتمالی بانکهای واسطه در مسیر | مبالغ بسیار بالا و انتقالات تجاری | کم، هزینههای نهایی غیرقابل پیشبینی است |
مدت زمان نشستن پول در حساب اروپا
مدت زمان انتقال پول از صرافی و سرعت رسیدن آن به حساب مقصد یکی دیگر از عوامل تعیینکننده است. این زمانبندی به زیرساخت بانکی کشور مقصد و روش انتقال شما بستگی دارد.
- حواله صرافی (داخلی اروپا SEPA): این نوع حوالهها معمولاً بین ۱ تا ۲ روز کاری زمان میبرد. اما خبر خوب این است که از ۹ اکتبر ۲۰۲۵، قانون پرداختهای فوری در اتحادیه اروپا اجرایی شده است. این قانون بانکها را ملزم میکند تراکنشهای یورویی را در کمتر از ده ثانیه پردازش کنند. این آپدیت سرعت حوالههای درون اروپایی را به شکل چشمگیری بالا میبرد.
- سوئیفت: یک حواله سوئیفت به طور متوسط بین ۳ تا ۵ روز کاری زمان نیاز دارد تا به حساب مقصد بنشیند. گاهی به دلیل بررسیهای بیشتر توسط بانکهای کارگزار، این زمان طولانیتر هم میشود.
- تتر: خود انتقال تتر روی شبکه بلاکچین تقریباً فوری است. اما فرآیند فروش تتر در صرافی اروپایی و واریز یورو به حساب بانکی گیرنده ممکن است ۱ تا ۲ روز کاری زمان ببرد.
طبق اطلاعیه رسمی کمیسیون اروپا درباره قانون جدید پرداختهای فوری:
“From 9 October 2025, thanks to new EU rules on instant payments, people and businesses can transfer money in euro within seconds. They can do so any time – day or night – weekdays or weekends, and in every country in the eurozone.”
ترجمه فارسی:
«از ۹ اکتبر ۲۰۲۵، به لطف قوانین جدید اتحادیه اروپا درباره پرداختهای فوری، افراد و کسبوکارها میتوانند پول را به یورو در عرض چند ثانیه منتقل کنند. این کار در هر زمان، چه روز و چه شب، چه در روزهای کاری و چه در آخر هفته، و در تمام کشورهای منطقه یورو امکانپذیر است.»
مدارک لازم برای ارسال حواله (KYC ساده)
برای انجام یک حواله قانونی و امن، هم فرستنده و هم گیرنده باید هویت خود را مشخص کنند. صرافی احمدیانی این فرآیند را به سادهترین شکل ممکن طراحی کرده است تا زمان شما تلف نشود. فهرست کامل مدارک لازم برای حواله ارزی را در صفحهی مربوط ببینید.
مدارک مورد نیاز از فرستنده در ایران:
- تصویر واضح از کارت ملی هوشمند.
- شماره کارت بانکی که پرداخت ریالی از آن انجام میشود و باید به نام خود فرستنده باشد.
- یک عکس سلفی واضح برای تطبیق چهره با مدرک شناسایی.
اطلاعات مورد نیاز از گیرنده در اروپا:
- نام کامل گیرنده، که باید دقیقاً با نام صاحب حساب بانکی یکسان باشد.
- شماره حساب بینالمللی یا IBAN که یک کد استاندارد برای شناسایی حسابهای اروپایی است.
- کد شناسایی بانک یا BIC که گاهی کد سوئیفت هم نامیده میشود و برای شناسایی بانک مقصد کاربرد دارد.
دانستن این نکته مهم است که IBAN ساختاری دقیق دارد و هرگونه اشتباه در وارد کردن آن باعث برگشت حواله میشود. این برگشت نه تنها زمانبر است، بلکه هزینههایی را نیز به شما تحمیل میکند. همیشه قبل از تایید نهایی، این کد را با دقت بررسی کنید.
چالش های مالیاتی و مسدودی حساب در اروپا (مهم)
یکی از بزرگترین دغدغههایی که گیرندگان پول در اروپا با آن روبرو هستند، قوانین سختگیرانه ضد پولشویی است که میتواند منجر به مسدود شدن حساب بانکی شود. بانکهای اروپایی موظف هستند منبع وجوه ورودی به حسابها، به خصوص برای مبالغ بالای ۱۰ هزار یورو، را بررسی کنند.
گیرنده پول باید بتواند در صورت سوال بانک، منبع پول را به صورت مستند توضیح دهد. برای مثال، اگر پول برای پرداخت شهریه است، نامه پذیرش دانشگاه یک مدرک خوب است. اگر پول هدیهای از طرف خانواده است، یک نامه ساده که این موضوع را تایید کند، میتواند کمککننده باشد. نکته مهمتر این است که واریز پول از یک حساب شرکتی معتبر اروپایی مثل حساب صرافی احمدیانی، بسیار امنتر از دریافت پول از حسابهای شخصی ناشناس است.
همچنین، هرگز از صرافی نخواهید که یک مبلغ بزرگ را به چند بخش کوچک تقسیم کرده و در چند نوبت واریز کند. این کار که به آن Structuring میگویند، یک زنگ خطر بزرگ برای سیستمهای ضد پولشویی بانکهاست و احتمال مسدود شدن حساب را به شدت افزایش میدهد.
سقف انتقال پول به اروپا در قوانین جدید
قوانین مربوط به سقف انتقال پول به اروپا برای جلوگیری از فعالیتهای مالی غیرقانونی دائماً در حال بهروزرسانی است. در دنیای ارزهای دیجیتال، قانونی به نام «قانون سفر» یا Travel Rule وجود دارد. این قانون صرافیها را ملزم میکند که اطلاعات فرستنده و گیرنده را برای تمام تراکنشها ثبت کرده و در صورت نیاز به نهادهای نظارتی ارائه دهند.
در سیستم بانکی، هر کشور قوانین گزارشدهی خود را دارد. برای نمونه، در آلمان از ابتدای سال ۲۰۲۵، سقف گزارشدهی خودکار تراکنشهای فرامرزی از ۱۲,۵۰۰ یورو به ۵۰,۰۰۰ یورو افزایش یافته است. این به معنی عدم بررسی مبالغ کمتر نیست، بلکه تراکنشهای بالای این رقم به صورت اتوماتیک به نهادهای نظارتی مالی گزارش میشوند. برای حواله به اروپا با مبالغی بیش از ۵۰۰۰ یورو، بهتر است حتماً با کارشناسان صرافی احمدیانی مشورت کنید تا امنترین راهکار به شما ارائه شود. جزئیات بیشتر درباره سقف حواله ارزی صرافی را در صفحهی مربوط ببینید.
نتیجهگیری
در نهایت، انتخاب روش مناسب برای حواله به اروپا به سه عامل اصلی بستگی دارد: مبلغ، سرعت و امنیت. برای مبالغ کم و اضطراری، وسترن یونیون سریع است اما گران. ارزهای دیجیتال انعطافپذیر هستند اما با قوانین جدید، پیچیدگیهای خود را دارند. با در نظر گرفتن تمام جوانب، برای اکثر افراد که به دنبال امنیت، هزینه معقول و فرآیندی شفاف هستند، استفاده از سیستم یک صرافی معتبر برای حواله اروپا بهترین گزینه است. این روش، بهخصوص برای مبالغ متوسط و بالا، تمام نگرانیها را برطرف میکند. برای دریافت مشاوره رایگان و اطلاع از نرخ روز یورو، میتوانید با کارشناسان صرافی احمدیانی در تماس باشید.

سلام کسی تجربه حواله یورو از ایران به حساب بانکی آلمان رو داشته؟ بیشتر چیزی که برام مهمه زمان رسیدن پوله، چون باید مبلغی رو برای هزینه های زندگی و اجاره به حسابم برسونم و نمی تونم چند روز منتظر بمونم. توی صفحه نوشته حواله از طریق حساب اروپایی انجام میشه؛ معمولا از وقتی پرداخت ریالی رو انجام میدیم تا واریز به حساب مقصد چقدر طول میکشه؟ اگه انتقال در آخر هفته باشه هم انجام میشه یا باید تا روز کاری بعد صبر کرد؟ قبل از پرداخت، زمان تقریبی رو مشخص می کنن؟
من برای پرداخت شهریه دانشگاه باید یه مبلغ یورو به حسابی در فرانسه بفرستم ولی یه مشکلی داشتم. موقع استعلام قیمت حواله یورو، مبلغی که اعلام میشه شامل همه هزینه هاست یا ممکنه بانک مقصد هم کارمزد جداگانه کم کنه؟ نرخ تبدیل ریال به یورو رو تا چه مدت بعد از اعلام قیمت میشه قبول کرد؟ چون ممکنه تا آماده کردن مبلغ ریالی کمی زمان ببره و نمیخوام موقع نهایی کردن حواله با نرخ متفاوتی روبرو بشم. برای مقایسه صرافی ها، بهتره فقط نرخ یورو رو بررسی کنیم یا کارمزد و مبلغ نهایی دریافتی در حساب مقصد هم مهمه؟
من باید برای یکی از آشناها در انگلستان پول بفرستم، ولی هنوز مشخص نکردم حواله رو به یورو انجام بدم یا پوند. اگه حساب مقصد به پوند باشه، ارسال یورو باعث تبدیل ارز در بانک گیرنده میشه؟ این تبدیل ممکنه هزینه اضافه داشته باشه یا مبلغ کمتری به دست گیرنده برسه؟ برای حواله به انگلستان باید حتما از روش سوئیفت استفاده کرد یا صرافی میتونه از حساب بانکی خودش در اون کشور هم انتقال رو انجام بده؟ ممنون میشم بگید قبل از ثبت حواله چه اطلاعاتی از گیرنده بگیرم که انتقال برگشت نخوره.