 English
 فارسی
محاسبهگر حواله ارزی
 EUR
 تومان
قیمت یورو امروز
قیمت فروش (بازار آزاد)
--
قیمت خرید (سامانه سنا)
 قیمت USD به EUR
 دلار آمریکا به
یورو
 درهم امارات به
یورو
 پوند به
یورو
 لیر ترکیه به
یورو
 دلار کانادا به
یورو
 دلار استرالیا به
یورو
 یکصد ین ژاپن به
یورو
 فرانک سوئیس به
یورو
 افغانی به
یورو
 دینار عراق به
یورو
 روبل روسیه به
یورو
 منات آذربایجان به
یورو
 بات تایلند به
یورو
 رینگیت مالزی به
یورو
انتقال پول به آلمان با صرافی حواله (احمدیانی)
بهترین و کارآمدترین روش فعلی برای انتقال پول به آلمان، استفاده از سیستم حواله مبتنی بر شبکه پرداخت اروپایی (SEPA) است که توسط صرافیهای معتبر ارائه میشود. صرافی حواله (احمدیانی) این فرایند را از طریق حسابهای کارگزاری اروپایی خود انجام میدهد، که باعث میشود انتقال از دید بانک آلمانی یک تراکنش داخلی و استاندارد اروپایی به نظر برسد.
اگر هدف شما انتقال وجه برای تحصیل است، مطالعه راهنمای پرداخت شهریه دانشگاه آلمان میتواند به شما در آشنایی با مراحل و نکات مهم این نوع پرداخت کمک کند.
به زبان سادهتر، این روش ریسک حساسیتهای مربوط به تحریم را کاملا حذف میکند. شما ریال را در ایران پرداخت میکنید و ما معادل یورو را از یک حساب امن در اروپا به حساب مقصد شما در آلمان واریز میکنیم. این کار باعث میشود پول شما بدون هیچ مشکلی به دستتان برسد. برای شروع فرایند انتقال پول به آلمان و دریافت مشاوره، میتوانید مستقیما با کارشناسان ما در ارتباط باشید.
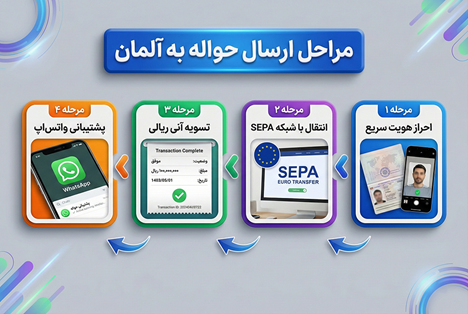
فرایند کار در صرافی احمدیانی برای راحتی شما طراحی شده است:
- احراز هویت سریع و حداقلی: فرایند شناسایی مشتری (KYC) بسیار ساده است. تنها با ارائه یک تصویر سلفی به همراه کارت شناسایی و شماره حساب بینالمللی مقصد (IBAN)، میتوانید فرایند را آغاز کنید.
- امنیت کامل با واریز دروناروپایی: تمام حوالهها از طریق شبکه SEPA انجام میشود. این استاندارد طلایی پرداخت در اروپاست و باعث میشود بانک مقصد هیچ حساسیتی روی منشأ پول نشان ندهد و خطر مسدودی حساب از بین برود.
- سرعت بالا و تسویه آنی: پس از انجام حواله و ارسال رسید تراکنش برای شما، تسویه ریالی در ایران به صورت فوری انجام میشود. کل فرایند معمولا در کمتر از یک روز کاری تکمیل میشود.
- پشتیبانی اختصاصی در واتساپ: از لحظه اول تا رسیدن پول به حساب، یک کارشناس مشخص از طریق واتساپ همراه شماست تا به تمام سوالات پاسخ دهد و شما را در جریان کامل مراحل قرار دهد.
روشهای انتقال پول به آلمان
گزینههای متعددی برای انتقال پول به آلمان وجود دارد که هر یک برای شرایط و مبالغ خاصی مناسب هستند. انتخاب روش درست به عواملی مانند میزان فوریت، حجم پول و هدف شما از انتقال بستگی دارد. در ادامه تمام این روشها را با جزئیات فنی بررسی میکنیم.
حواله یورو با ارز دیجیتال (تتر)
این روش مبتنی بر انتقال ارزش از طریق یک شبکه بلاکچین، بدون دخالت سیستم بانکی سنتی است. تتر (USDT) یک استیبلکوین است که ارزش آن همیشه تقریبا معادل یک دلار آمریکاست و به همین دلیل نوسان قیمت ندارد. این ویژگی آن را به ابزاری مناسب برای انتقال پول تبدیل کرده است.
فرایند کار به این صورت است که شما در ایران با ریال، تتر خریداری کرده و آن را به کیف پول دیجیتال خود منتقل میکنید. سپس تتر را برای یک صرافی یا فرد معتمد در آلمان ارسال کرده و او معادل یورو را به حساب بانکی شما واریز میکند. سرعت این روش از حواله یورو بسیار بالاست اما باید در نظر داشت که فروش ارز دیجیتال در آلمان یک رویداد مالیاتی محسوب میشود و اگر سودی از این معامله کسب کنید، ممکن است مشمول مالیات شوید.
حواله بانکی (سوئیفت و سپا)
این روش استاندارد طلایی برای انتقال مبالغ متوسط و بالا، به ویژه برای اهداف مشخصی مانند پرداخت شهریه دانشگاه، خرید ملک یا شارژ حساب اشپرکونتو است. در این شیوه، صرافی از یک حساب واسط در حوزه یورو استفاده کرده و یک حواله SEPA به حساب شما در آلمان ارسال میکند.
حوالههای SEPA معمولا در همان روز کاری یا حداکثر روز بعد به حساب مقصد مینشینند و کارمزد بسیار پایینی دارند. چون این یک تراکنش عادی اروپایی است، هیچگونه حساسیتی برای بانک گیرنده ایجاد نمیکند. این روش در مقایسه با سوئیفت که یک شبکه جهانی است و مبدا و مقصد را به دقت رصد میکند، برای شرایط فعلی ایرانیان بسیار امنتر است.
برای مقایسه این روش با شبکههای بانکی بینالمللی، آشنایی با سازوکار حواله سوئیفت و تفاوت آن با انتقالهای مبتنی بر SEPA میتواند مفید باشد.
انتقال با پیپل (PayPal) و وسترن یونیون
این دو، سرویسهای انتقال پول (Money Transmitter) هستند که برای ارسال فوری مبالغ کم (معمولا زیر ۱۰۰۰ یورو) کاربرد دارند. این شرکتها از شبکه بانکی استفاده نمیکنند، بلکه با استفاده از شبکههای داخلی خود پول را جابجا میکنند. به همین دلیل سرعت آنها بسیار بالاست اما کارمزدشان نیز به شکل قابل توجهی بیشتر است.
کارمزد این سرویسها ترکیبی از یک هزینه ثابت و نرخ تبدیل ارز نامساعد است. نکته بسیار مهم در مورد پیپل این است که این شرکت به شدت به آیپی ایران حساس است و در صورت شناسایی، حساب و موجودی آن را برای همیشه مسدود میکند. صرافی احمدیانی میتواند به عنوان یک واسطه امن، حساب پیپل شما را شارژ کرده یا درآمد شما را از آن نقد کند.
انتقال پول نقد (دستی)
این روش شامل تحویل فیزیکی پول است و تمام سیستمهای دیجیتال را دور میزند. این گزینه معمولا برای مبالغ بسیار بالا و شرایطی خاص استفاده میشود که امکان انتقال بانکی وجود ندارد. امنیت و اعتماد به صرافی در این روش حرف اول را میزند.
باید توجه داشت که طبق قوانین اتحادیه اروپا، ورود یا خروج با پول نقد بیش از ۱۰,۰۰۰ یورو نیازمند اظهار به گمرک است. عدم اطلاعرسانی میتواند منجر به جریمه یا توقیف پول شود. به همین دلیل این روش تنها در شرایط بسیار خاص و با هماهنگی کامل توصیه میشود.
این موضوع در مقررات گمرکی در صفحه رسمی اتحادیه اروپا ذکر شده است:
“If you are carrying cash or equivalent means of payment worth 10,000 euros or more when entering or leaving the European Union, you must declare this amount to the customs authorities.”
حواله برای حساب مسدود شده (Sperrkonto)
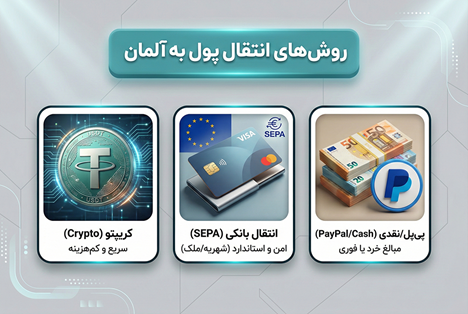
حساب مسدود شده یا اشپرکونتو، یک الزام سفارت آلمان برای صدور ویزای تحصیلی یا جستجوی کار است. این حساب ثابت میکند که شما توانایی مالی کافی برای پوشش هزینههای زندگی خود (طبق آخرین آمار سال ۲۰۲۵، ماهانه حدود ۹۳۴ یورو) را برای یک سال دارید. مبلغ کل مورد نیاز سالانه تغییر میکند و در حال حاضر حدود ۱۱,۲۰۸ یورو است.
شرکتهایی مانند Fintiba، Expatrio و Coracle این خدمات را به صورت آنلاین ارائه میدهند. پس از ثبتنام، آنها یک شماره حساب (IBAN) به نام شما صادر میکنند. واریز وجه به این حساب باید با دقت بسیار بالایی انجام شود، زیرا هرگونه مغایرت در مبلغ یا اطلاعات واریز میتواند منجر به رد شدن تاییدیه و تاخیر در فرایند ویزا شود. صرافی حواله (احمدیانی) با تجربه بالا در این زمینه، مبلغ دقیق را به همراه کد ریفرنس صحیح واریز کرده و رسید رسمی (Überweisungsbeleg) قابل ارائه به سفارت را در اختیار شما قرار میدهد.
پیش از انتخاب روش انتقال، آشنایی با نحوه حواله ارزی از طریق صرافی میتواند دید دقیقتری درباره مراحل ثبت سفارش، احراز هویت و تسویه وجه در اختیار شما قرار دهد.
قوانین مالیاتی و سقف انتقال پول به آلمان
آگاهی از قوانین مالیاتی آلمان برای جلوگیری از مشکلات احتمالی ضروری است. اداره مالیات این کشور (Finanzamt) بر اساس قانون مبارزه با پولشویی (Geldwäschegesetz)، تراکنشهای غیرعادی را به دقت زیر نظر دارد و بانکها موظف به گزارش موارد مشکوک هستند.
برای یک انتقال امن و بدون دردسر، این موارد را در نظر بگیرید:
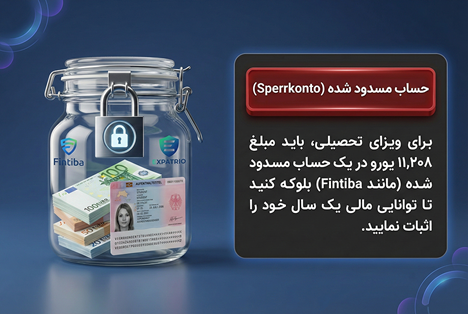
- قانون گزارشدهی (AWV-Meldepflicht): این یک قانون آماری است، نه مالیاتی. طبق آن، هر فرد مقیم آلمان که مبلغی بیش از ۱۲,۵۰۰ یورو از خارج از اتحادیه اروپا دریافت میکند، موظف است آن را به صورت تلفنی به بانک مرکزی آلمان (Bundesbank) اطلاع دهد. این کار رایگان است و جریمه عدم گزارش آن سنگین است.
- مالیات بر هدیه (Schenkungsteuer): اگر پول به عنوان هدیه منتقل میشود، سقفهای معاف از مالیات مشخصی وجود دارد. این معافیت برای هدیه از طرف والدین تا ۴۰۰,۰۰۰ یورو و از طرف افراد دیگر (مانند دوستان و آشنایان) تا ۲۰,۰۰۰ یورو در هر ده سال است. برای مبالغ بالاتر، باید مالیات هدیه پرداخت شود.
- اثبات منشأ پول (Mittelherkunftsnachweis): در صورت دریافت یک مبلغ بالا و ناگهانی، بانک ممکن است حساب شما را موقتا مسدود کرده و از شما درخواست مدرکی برای اثبات منشأ پول کند. مشورت با کارشناسان صرافی احمدیانی قبل از انتقال به شما کمک میکند تا با برنامهریزی درست، مانند تقسیم مبلغ به چند بخش، از بروز این حساسیت جلوگیری کنید.
کارمزد انتقال پول به آلمان چقدر است؟
هزینه نهایی انتقال پول به آلمان از دو بخش تشکیل میشود: کارمزد ثابت (در برخی روشها) و حاشیه سود روی نرخ تبدیل ارز. صرافیهای معتبر مانند احمدیانی معمولا کارمزد جداگانهای دریافت نمیکنند و هزینه خدمات خود را در نرخ نهایی یورو لحاظ میکنند که این روشی شفاف و ساده برای کاربر است.
در جدول زیر، یک مقایسه فنی بین روشهای مختلف ارائه شده است:
روش انتقال | مدت زمان تقریبی | حدود کارمزد |
صرافی (حواله SEPA) | کمتر از ۲۴ ساعت کاری | پایین (محاسبه روی نرخ ارز) |
ارز دیجیتال (تتر) | کمتر از ۱ ساعت | بسیار پایین (فقط هزینه شبکه بلاکچین) |
پیپل / وسترن یونیون | فوری (چند دقیقه) | بسیار بالا (ترکیب هزینه ثابت و نرخ تبدیل نامناسب) |
انتقال نقدی | بسته به هماهنگی | متوسط (وابسته به مبلغ و شرایط) |
بهترین بانکهای آلمان برای ایرانیان
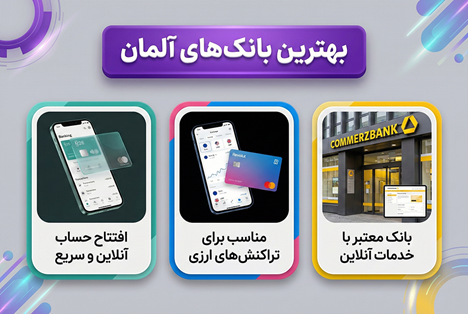
نئوبانکها یا بانکهای تمام دیجیتال، به دلیل فرایندهای آنلاین و بوروکراسی کمتر، گزینههای بهتری برای تازهواردان و دانشجویان ایرانی هستند. این بانکها معمولا برای افتتاح حساب تنها به یک آدرس در آلمان و تایید هویت از طریق تماس ویدیویی (VideoIdent) نیاز دارند.
در مقابل، بانکهای سنتی مانند Sparkasse یا Deutsche Bank معمولا فرایندهای حضوری و مدارک بیشتری مانند برگه ثبت آدرس (Anmeldung) نیاز دارند و گاهی سختگیری بیشتری نسبت به اتباع غیراروپایی دارند.
- N26: محبوبترین نئوبانک در آلمان با اپلیکیشن قدرتمند و پشتیبانی انگلیسی. افتتاح حساب در آن سریع و دریافت حوالههای SEPA آنی است.
- Revolut: یک بانک دیجیتال بینالمللی که حسابهای چندارزی ارائه میدهد و برای کسانی که با کشورهای مختلف تبادل مالی دارند، بسیار مناسب است.
- Commerzbank: یک بانک سنتی معتبر که خدمات آنلاین خوبی دارد و نسبت به سایر بانکهای سنتی، رفتار بهتری با مشتریان بینالمللی دارد.
نتیجهگیری
انتقال پول به آلمان با وجود محدودیتها، یک فرایند کاملاً مدیریتشده و امن است اگر از کانال صحیح انجام شود. چالش اصلی، عبور از محدودیتهای بانکی و جلوگیری از حساسیتهای مالیاتی در آلمان است. استفاده از خدمات یک صرافی متخصص مانند «صرافی حواله (احمدیانی)» که از شبکه امن SEPA استفاده میکند، هر دو مشکل را حل میکند. این روش نه تنها سریع و مقرونبهصرفه است، بلکه با دور زدن کامل سیستم بانکی ایران، ریسکهای احتمالی را به صفر میرساند.
برای دریافت یک برنامه انتقال متناسب با شرایط شما (دانشجویی، تجاری یا شخصی) و استعلام نرخ دقیق و نهایی یورو، همین امروز از طریق واتساپ با کارشناسان ما تماس بگیرید و مشاوره تخصصی دریافت کنید.

من برای ادامه تحصیل دارم کارهای رفتن به آلمان رو انجام میدم و یکی از نگرانی هام اینه که بعد از رسیدن به آلمان چطور بتونم از ایران پول دریافت کنم. برای شهریه دانشگاه و هزینه های اولیه مشکلی نیست، ولی برای مخارج ماهانه احتمالا خانواده ام باید چند بار برام پول بفرستن. میخواستم بدونم برای انتقال مبالغ کم و تکراری هم حواله SEPA از طریق صرافی به صرفه است یا بهتره هر چند ماه یک بار مبلغ بیشتری انتقال بدیم؟ مثلا اگه هر ماه ۵۰۰ تا ۷۰۰ یورو لازم داشته باشم، نرخ تبدیل و هزینه نهایی چطور محاسبه میشه؟ یه سوال دیگه هم دارم، وقتی پول به حساب بانکی آلمان واریز میشه، آیا لازمه هر بار مدرکی ارائه کنم که این مبلغ برای هزینه زندگی دانشجویی هست؟ اگه از حساب پدر یا مادرم واریز بشه، ممکنه بانک درباره نسبت خانوادگی یا دلیل انتقال سوال کنه؟ خوبه این موارد قبل از اولین حواله مشخص بشه تا بعدا برای پرداخت اجاره خونه و هزینه های روزمره به مشکل نخورم.
سلام وقت بخیر یه چیزی که برای من هنوز مبهمه اینه که وقتی پول از طریق حساب اروپایی صرافی به حساب من در آلمان میرسه، بانک از کجا متوجه میشه که منشا اصلی پول ایران بوده یا اصلا چنین اطلاعاتی رو بررسی میکنه؟ توی مقاله گفته شده انتقال از مسیر SEPA انجام میشه، ولی به نظرم نوع شبکه انتقال با منشا واقعی پول دو موضوع متفاوت هستن. اگر بانک درباره یک واریز سوال کنه، چه مدارکی بهتره از قبل آماده داشته باشیم؟ مثلا رسید تبدیل ارز، مدرک درآمد خانواده، قرارداد فروش دارایی یا توضیح کتبی درباره علت انتقال میتونه مفید باشه؟ همچنین آیا مبلغ انتقال به تنهایی تعیین میکنه که بانک مدرک بخواد یا سابقه حساب و تعداد تراکنش ها هم تاثیر دارن؟ دوست دارم قبل از انتقال مبلغ قابل توجه، این موارد رو بدونم تا تصور اشتباهی از امنیت حواله نداشته باشم. به نظرم بهتره صرافی از ابتدا درباره مدارک احتمالی و محدودیت های بانکی توضیح بده، نه اینکه مشتری بعد از رسیدن پول با درخواست ناگهانی بانک مواجه بشه.
من در آلمان زندگی میکنم و ممکنه خانواده ام در ایران بخوان برای کمک هزینه زندگی یا خرید وسایل مورد نیاز مبلغی برام بفرستن. چیزی که نگرانم میکنه اینه که آیا دریافت پول از خانواده از نظر بانک و قوانین آلمان با درآمد کاری یا پول حاصل از فروش دارایی فرق داره؟ مثلا اگر پدرم مبلغی به حساب من واریز کنه، بهتره از قبل مشخص باشه که این پول هدیه است یا کمک هزینه؟ آیا لازم میشه مدرکی درباره رابطه خانوادگی یا منشا پول ارائه کنم؟ توی مقاله درباره مالیات هدیه و گزارش بعضی انتقال ها توضیح داده شده، ولی فکر میکنم برای افراد عادی تشخیص اینکه کدوم قانون دقیقا شامل شرایطشون میشه کمی سخته. همچنین آیا بهتره قبل از انتقال مبلغ بالا با بانک خودمون در آلمان تماس بگیریم و درباره مدارک مورد نیاز سوال کنیم؟ ایا صرافی هنگام ثبت حواله میتونه درباره مدارک معمول راهنمایی کنه و چه مواردی رو باید از مشاور مالیاتی یا خود بانک بپرسیم تا بعدا پرداخت خانوادگی به اشتباه به عنوان درآمد تلقی نشه؟