 English
 فارسی

خدمات حواله سوئیفت در صرافی احمدیانی
صرافی احمدیانی به صورت تخصصی خدمات ارسال حواله سوئیفت به تمام حسابهای بانکی معتبر در جهان را ارائه میدهد. ما با ایجاد یک مسیر امن و کارآمد، محدودیتهای ناشی از تحریمها را برای شما برطرف کردهایم تا بتوانید با اطمینان کامل، امور ارزی بینالمللی خود را مدیریت کنید. خدمات ما پاسخی مستقیم به نیازهای تجار، دانشجویان و مهاجران ایرانی است.
ما در صرافی احمدیانی، فرآیند پیچیده انتقال ارز را برای شما ساده میکنیم. تیم ما با دسترسی به شبکهای از کارگزاران مالی در کشورهای مختلف، صدور حواله سوئیفت را به نام شما و از یک مبدا بانکی معتبر انجام میدهد. این روش کاملا قانونی و استاندارد است و هیچ تفاوتی با یک انتقال عادی در شبکه جهانی ندارد.
طبق توضیح صفحه رسمی Swift درباره ماهیت شبکه سوئیفت:
Swift GPI is a global industry-based solution that has transformed the way financial institutions send cross-border payments. It offers real-time, end-to-end tracking, improving transparency, efficiency, and enabling action on delays. Corporates benefit from better liquidity management, fee visibility, and payment certainty.
ترجمه فارسی:
«سوئیفت GPI یک راهکار جهانی مبتنی بر استانداردهای صنعت بانکی است که شیوهی ارسال پرداختهای بینمرزی توسط موسسات مالی را متحول کرده است. این سرویس رهگیری لحظهای و سرتاسری ارائه میدهد که شفافیت و کارایی را بهبود میبخشد و امکان اقدام روی تأخیرها را فراهم میکند. شرکتها نیز از مدیریت بهتر نقدینگی، شفافیت در کارمزدها و اطمینان از انجام پرداخت بهرهمند میشوند.»
- پوشش جهانی بدون محدودیت: ما امکان ارسال حواله سوئیفت به بانکهای اروپا، آمریکای شمالی، استرالیا، شرق آسیا و تقریبا تمام کشورهای جهان را داریم. شبکه گسترده ما، رسیدن پول شما به هر مقصدی را ممکن میسازد.
- کارمزد شفاف و رقابتی: ساختار کارمزد ما کاملا روشن است. پیش از انجام هر تراکنش، تمام هزینهها شامل کارمزد مبدا، بانکهای واسط احتمالی و بانک مقصد را برای شما تشریح میکنیم تا با دید باز تصمیم بگیرید.
- پشتیبانی کامل و رهگیری دقیق: پس از صدور حواله، ما رسید رسمی MT103 را در اختیار شما قرار میدهیم. تیم پشتیبانی ما تا لحظه تایید واریز وجه به حساب گیرنده، وضعیت تراکنش را پیگیری کرده و به شما گزارش میدهد.
- مناسب برای حوالههای خرد و کلان: فرقی نمیکند که قصد پرداخت هزینه ثبتنام یک آزمون بینالمللی را دارید یا میخواهید مبلغ یک قرارداد تجاری بزرگ را منتقل کنید. زیرساخت ما برای انجام هر دو نوع حواله سوئیفت با امنیت کامل آماده است.
انتخاب صرافی احمدیانی به معنای عبور هوشمندانه از موانع بانکی است. ما فقط یک واسطه نیستیم؛ بلکه به عنوان مشاور و راهنمای مالی شما عمل میکنیم تا پول شما به امنترین و بهینهترین شکل ممکن به مقصد برسد.
مراحل انجام حواله سوئیفت چگونه است؟
برای یک شهروند ایرانی، فرآیند ارسال حواله سوئیفت به دلیل عدم اتصال بانکهای داخلی به این شبکه، از طریق صرافیهای معتبر انجام میشود. این فرآیند کاملا عملیاتی و مشخص است (اگر میخواهید بدانید چرا باید سراغ صرافی بروید، بخوانید تفاوت بانک و صرافی چیست) و در ادامه به صورت گام به گام توضیح داده میشود.
- انتخاب صرافی و ارائه درخواست:اولین قدم، انتخاب یک صرافی معتبر مانند صرافی احمدیانی است که در زمینه انواع حواله ارزی تخصص و تجربه کافی داشته باشد. شما درخواست خود را برای ارسال حواله به کشور و بانک مورد نظر ثبت میکنید.
- ارائه مشخصات دقیق حساب مقصد:این مرحله حیاتیترین بخش کار است. شما باید اطلاعات کامل و بدون اشتباه حساب گیرنده را ارائه دهید. این اطلاعات شامل نام کامل صاحب حساب دقیقا مطابق با اطلاعات بانکی، آدرس کامل، نام بانک، شعبه بانک و مهمتر از همه کد سوئیفت یا BIC است. برای حواله به اروپا، کد IBAN نیز ضروری است.
- محاسبه نرخ ارز و هزینههای جانبی:کارشناس صرافی بر اساس نرخ روز ارز و نوع حواله، مبلغ نهایی قابل پرداخت به ریال را محاسبه میکند. این مبلغ شامل اصل پول و تمام کارمزدهای مرتبط با انتقال از جمله کارمزد حواله ارزی صرافی و هزینههای بانکی است.
- واریز معادل ریالی و احراز هویت:پس از تایید نهایی، شما مبلغ ریالی محاسبهشده را به حساب صرافی واریز میکنید. همزمان، فرآیند احراز هویت شما که یک الزام قانونی برای جلوگیری از پولشویی است، با ارائه مدارک شناسایی انجام میشود.
- صدور حواله از طریق کارگزار خارجی:در این مرحله، صرافی اطلاعات و وجه شما را به کارگزار خود در یک کشور خارجی منتقل میکند. سپس کارگزار از یک حساب بانکی بینالمللی، دستور پرداخت حواله سوئیفت را به نام شما به سمت بانک مقصد صادر میکند.
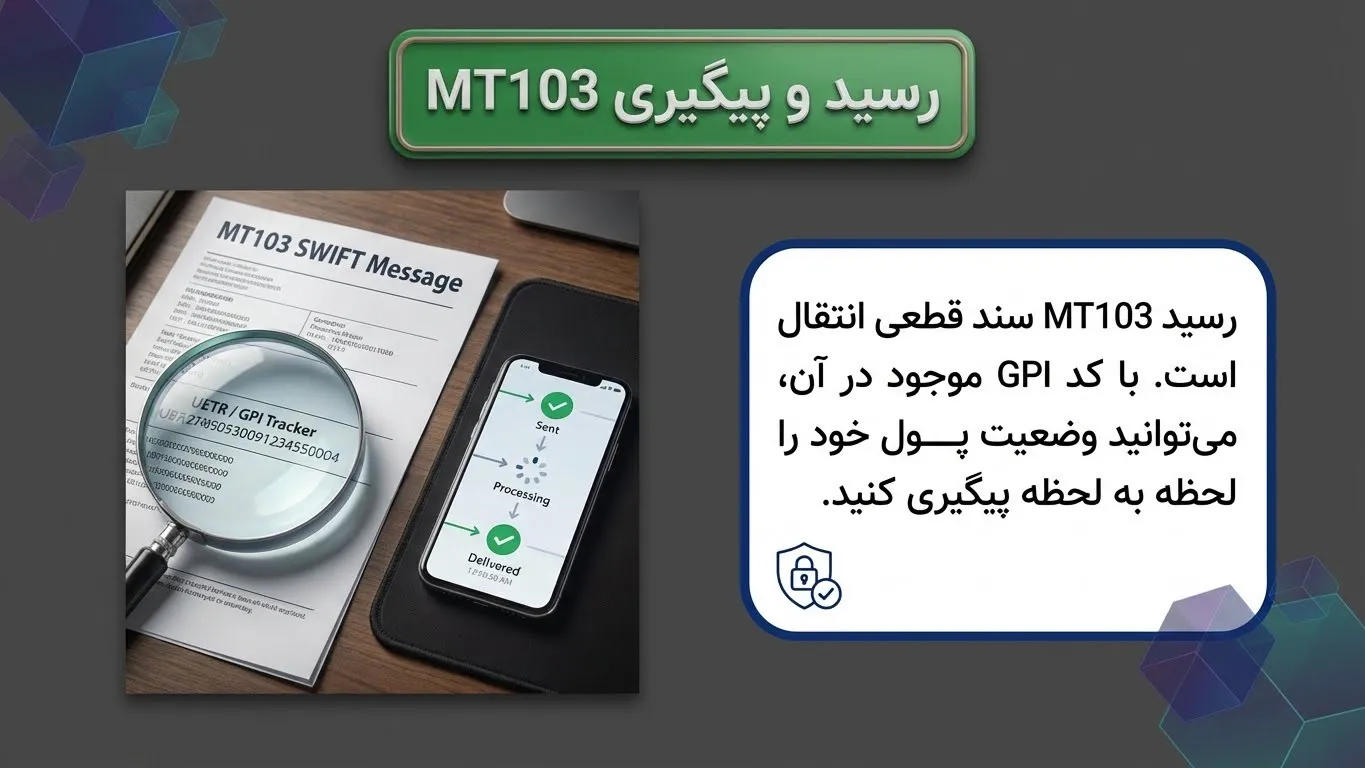
- دریافت رسید سوئیفت (MT103):پس از ارسال موفقیتآمیز حواله، یک سند دیجیتال به نام MT103 برای شما صادر میشود. این سند، شناسنامه حواله شما و یک مدرک بانکی معتبر است که ثابت میکند پول از مبدا ارسال شده است. این رسید شامل تمام جزئیات تراکنش برای رهگیریهای بعدی است.
مدارک لازم برای حواله سوئیفت
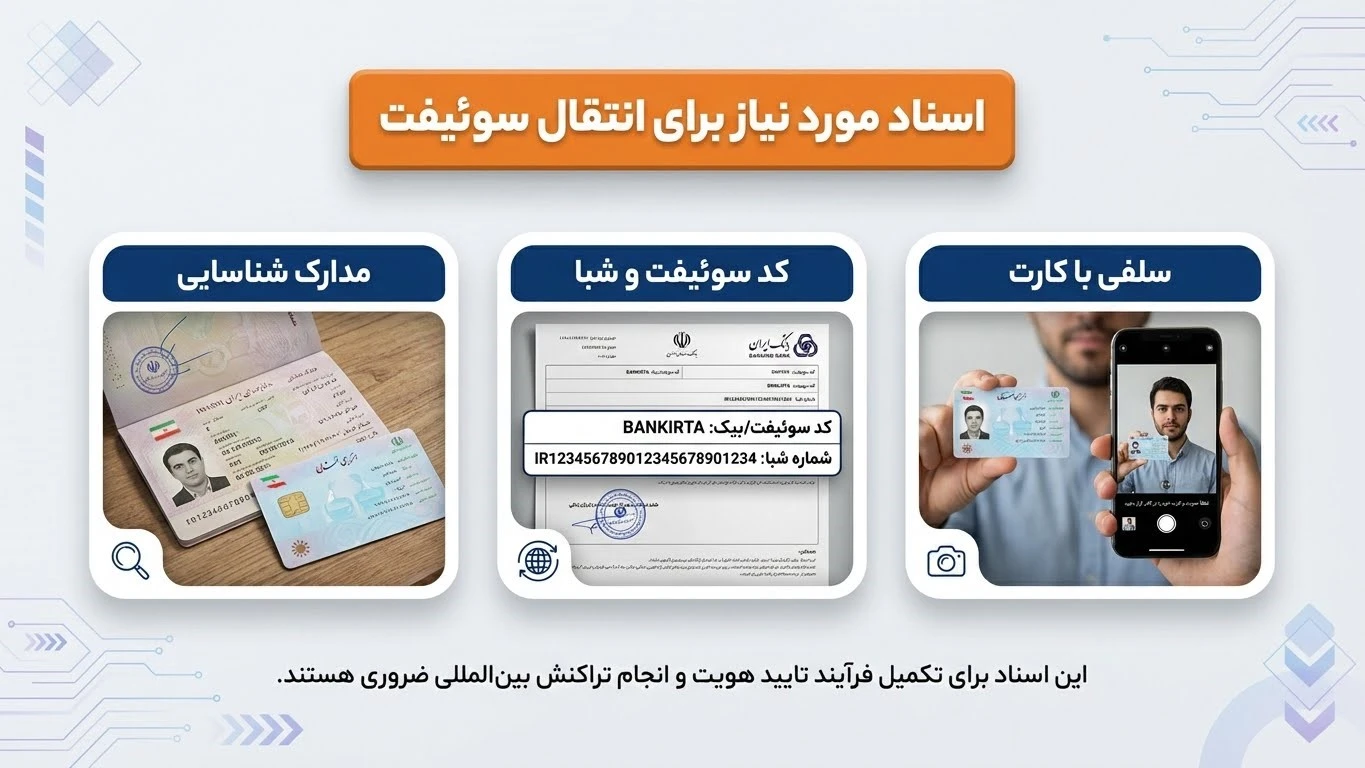
در صرافی احمدیانی، ما فرآیند احراز هویت را مطابق با استانداردهای بینالمللی اما به سادهترین شکل ممکن برای مشتریان خود طراحی کردهایم. هدف ما، انجام یک تراکنش امن و سریع با کمترین تشریفات اداری است.
برخلاف بانکهای خارجی که ممکن است برای افتتاح حساب یا انتقال وجه، مدارک متعددی مانند گواهی اشتغال، مدارک اثبات آدرس و اسناد مربوط به منشا پول را درخواست کنند، فرآیند در صرافی ما بسیار سادهتر است. مدارک لازم برای حواله ارزی در صرافی ما به شرح زیر است:
- تصویر واضح از کارت شناسایی معتبر: شما میتوانید تصویر کارت ملی هوشمند یا صفحه اطلاعات پاسپورت خود را که دارای اعتبار است، ارائه دهید. این مدرک برای تایید هویت اصلی شما استفاده میشود.
- عکس سلفی به همراه مدرک شناسایی: برای اطمینان از اینکه درخواست توسط خود شما ثبت شده است، یک عکس سلفی واضح در حالی که مدرک شناسایی خود را کنار صورتتان گرفتهاید، لازم است. این یک روش استاندارد برای احراز هویت غیرحضوری است.
- اطلاعات کامل و دقیق حساب مقصد: این بخش شامل مدارک نمیشود اما ارائه اطلاعات صحیح آن به اندازه مدارک هویتی اهمیت دارد. هرگونه اشتباه در نام گیرنده یا شماره حساب میتواند منجر به برگشت خوردن حواله شود.
مزایای سیستم سوئیفت چیست؟
استفاده از حواله سوئیفت برای انتقالات بینالمللی به دلیل چهار ویژگی اصلی، همواره انتخاب اول شرکتها و افراد بوده است. این مزایا، ترکیبی از امنیت، پوشش جهانی، شفافیت و انعطافپذیری را فراهم میکنند.
- امنیت در سطح بانکی جهانی: هر پیام در شبکه سوئیفت با پروتکلهای پیچیده رمزنگاری محافظت میشود. این ساختار لایهلایه امنیتی، دسترسی غیرمجاز و تغییر اطلاعات را تقریبا غیرممکن میکند. ضریب اطمینان این شبکه به قدری بالاست که بانکهای مرکزی کشورها نیز برای تسویههای خود از آن استفاده میکنند.
- گستردگی و پوشش فراگیر: شبکه سوئیفت به شما امکان میدهد به بیش از ۲۰۰ کشور و منطقه در جهان پول ارسال کنید. این سطح از دسترسی جهانی را هیچ سیستم پرداخت دیگری ارائه نمیدهد. چه مقصد شما یک بانک بزرگ در نیویورک باشد یا یک بانک محلی در آسیای جنوب شرقی، سوئیفت مسیر ارتباطی آن را فراهم میکند.
- قابلیت پیگیری شفاف و دقیق: هر حواله سوئیفت یک کد رهگیری منحصربهفرد دارد که در رسید MT103 درج میشود. با استفاده از این کد میتوان وضعیت کلی حواله را پیگیری کرد. علاوه بر این، با معرفی فناوری نوین GPI، این رهگیری به سطح جدیدی از شفافیت رسیده و فرستنده میتواند موقعیت لحظهای پول خود را در شبکه بانکی مشاهده کند.
- ظرفیت بالا و عدم محدودیت سقف: برخلاف روشهای انتقال فوری پول که سقفهای پایینی دارند، حواله سوئیفت برای جابجایی مبالغ سنگین طراحی شده است.برای آشنایی با محدودیتها، سقف حواله ارزی صرافی را هم بررسی کنید. این ویژگی آن را به ابزار اصلی برای تجارت بینالملل، پرداختهای قراردادی، سرمایهگذاریهای خارجی و خرید املاک تبدیل کرده است.
اگر قصد پرداخت شهریه، هزینههای شخصی یا مبالغ تجاری به حسابی در ایالات متحده را دارید، راهنمای انتقال پول به آمریکا اطلاعات بیشتری درباره روشهای انتقال وجه در اختیارتان قرار میدهد.
مدت زمان نشستن حواله سوئیفت در حساب
مدت زمان انتقال پول از صرافی و رسیدن حواله سوئیفت به حساب مقصد به طور معمول بین یک تا پنج روز کاری متغیر است. این بازه زمانی تحت تاثیر عوامل مختلفی قرار دارد و درک آنها به شما کمک میکند تا انتظارات واقعبینانهای داشته باشید و برنامهریزی بهتری انجام دهید.
بر اساس دادههای جهانی شبکه سوئیفت در سال ۲۰۲۵، بیش از ۷۵ درصد پرداختهای مجهز به فناوری GPI در کمتر از ۳۰ دقیقه به حساب مقصد میرسند، اما این آمار برای مسیرهایی است که بانکهای مبدا و مقصد هر دو به طور کامل این فناوری را پیادهسازی کرده باشند. برای حوالههایی که از مبدا ایران و از طریق کارگزاران ارسال میشوند، باید عوامل زیر را در نظر گرفت:
- روزهای کاری و تعطیلات بینالمللی: سیستم بانکی جهانی عمدتا در روزهای شنبه و یکشنبه تعطیل است. اگر حواله شما در روز پنجشنبه از ایران ارسال شود، عملا پردازش آن در بانکهای اروپایی یا آمریکایی به روز دوشنبه هفته بعد موکول میشود. تعطیلات رسمی کشور مبدا کارگزار و کشور مقصد نیز به این تاخیر اضافه میکند.
- نقش بانکهای واسط (Intermediary Banks): اگر بانک کارگزار صرافی با بانک مقصد شما رابطه کارگزاری مستقیم نداشته باشد، پول باید از طریق یک یا چند بانک واسط عبور کند. هر بانک واسط فرآیند انطباق و بررسی خود را دارد که ممکن است چند ساعت تا یک روز به زمان کل انتقال اضافه کند.
- ساعت کاری و مناطق زمانی: تفاوت ساعت بین کشور کارگزار و کشور مقصد نیز مهم است. اگر پیام سوئیفت پس از پایان ساعت کاری بانک مقصد به دست آن برسد، پردازش آن تا صبح روز کاری بعد به تعویق میافتد.
- بررسیهای انطباق و ضد پولشویی: گاهی اوقات بانکهای واسط یا بانک مقصد ممکن است تراکنش را برای بررسیهای بیشتر متوقف کنند، به خصوص اگر اطلاعات حواله ناقص باشد یا با الگوهای معمول تطابق نداشته باشد. این فرآیند میتواند باعث تاخیر غیرمنتظره شود.
کارمزد حواله سوئیفت چقدر است؟
هزینه نهایی یک حواله سوئیفت یک مبلغ ثابت نیست و از مجموع چند لایه کارمزد تشکیل میشود. درک این ساختار به شما کمک میکند تا هزینه انتقال را بهتر مدیریت کنید و از کسر شدن مبلغ ناخواسته از اصل پول جلوگیری کنید.
کارمزدها به سه بخش اصلی تقسیم میشوند که هر کدام توسط یک نهاد مالی متفاوت دریافت میشود:
- کارمزد بانک فرستنده (Sender’s Bank Fee):این هزینه توسط بانکی که حواله را صادر میکند، دریافت میشود. در مورد حوالههای ارسالی از ایران، این هزینه مربوط به کارگزار خارجی صرافی است. این مبلغ معمولا یک عدد ثابت یا درصدی از مبلغ کل است.
- کارمزد بانکهای واسط (Intermediary Bank Fees):این هزینهها غیرقابل پیشبینیترین بخش هستند. اگر پول شما برای رسیدن به مقصد از یک یا چند بانک دیگر عبور کند، هر کدام از این بانکها مبلغی را به عنوان هزینه پردازش از اصل حواله کسر میکنند. این مبلغ معمولا بین ۲۰ تا ۵۰ دلار برای هر بانک واسط است.
- کارمزد بانک گیرنده (Beneficiary Bank Fee):بسیاری از بانکها در سراسر جهان برای دریافت حواله ارزی و واریز آن به حساب مشتری خود نیز کارمزد دریافت میکنند. این هزینه نیز میتواند ثابت یا درصدی باشد.
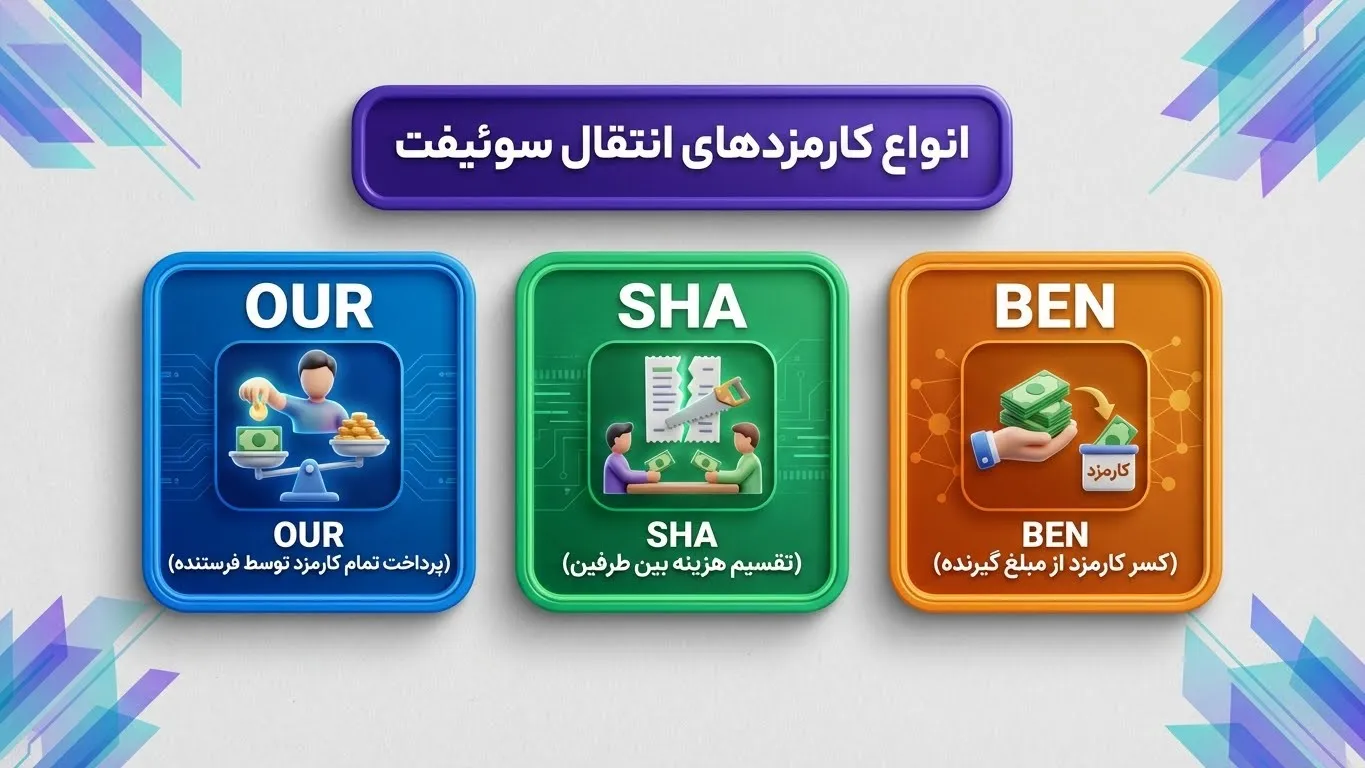
برای مدیریت نحوه پرداخت این کارمزدها، سه کد استاندارد در سیستم سوئیفت تعریف شده است: OUR، SHA و BEN. در صرافی احمدیانی ما به شما کمک میکنیم بهترین گزینه را انتخاب کنید:
- OUR: در این حالت، شما به عنوان فرستنده، تمام کارمزدهای مبدا، واسط و مقصد را از همان ابتدا پرداخت میکنید. این بهترین گزینه برای زمانی است که میخواهید مبلغ دقیق و کاملی به دست گیرنده برسد، مثلا برای پرداخت شهریه دانشگاه آلمان.
- SHA (Shared): در این حالت، شما فقط کارمزد بانک مبدا را میپردازید و کارمزدهای بانکهای واسط و مقصد از اصل پول کسر شده و مابقی به حساب گیرنده واریز میشود.
- BEN (Beneficiary): در این حالت، تمام کارمزدها از مبلغ اصلی کسر شده و گیرنده هزینه را پرداخت میکند. این روش کمتر مورد استفاده قرار میگیرد.
اگر قرار است وجه به حسابی با ارز یورو واریز شود، بررسی شرایط حواله یورو به شما کمک میکند هزینه تبدیل ارز و انتقال وجه را بهتر برآورد کنید.
تفاوت حواله سوئیفت و وسترن یونیون
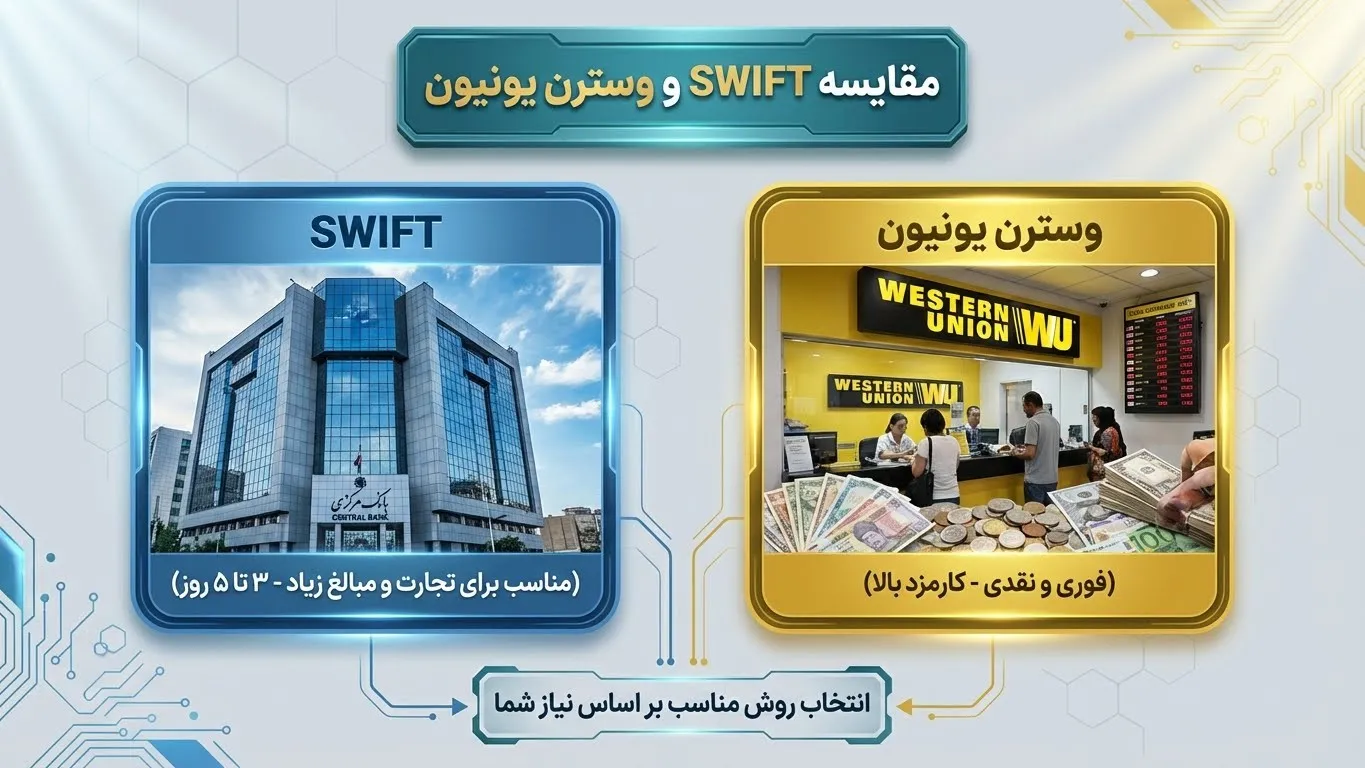
برای انتخاب بهترین روش انتقال پول، باید تفاوتهای اساسی بین سیستم بانکی سوئیفت و سیستمهای انتقال سریع پول مانند وسترن یونیون را بدانید. هر کدام از این روشها برای سناریوهای متفاوتی طراحی شدهاند.
| ویژگی مقایسهای | حواله سوئیفت | وسترن یونیون |
| زیرساخت | شبکهای از بانکها (Bank-to-Bank) | شبکهای از کارگزاران و شعب (Agent-based) |
| سرعت | ۱ تا ۵ روز کاری (وابسته به مسیر بانکی) | تقریبا آنی (چند دقیقه تا چند ساعت) |
| هزینه | کارمزد ثابت نسبتا پایین، برای مبالغ بالا بهصرفه است | کارمزد درصدی بالا، برای مبالغ کم بسیار گران است |
| نحوه دریافت | واریز مستقیم به حساب بانکی گیرنده | دریافت پول نقد با کد رهگیری و مدرک شناسایی |
| محدودیت مبلغ | عملا بدون محدودیت سقف | دارای سقف پایین برای هر تراکنش |
| کاربرد اصلی | تجارت، شهریه، سرمایهگذاری، خرید ملک | ارسال پول اضطراری، کمک هزینه به خانواده |
اطلاعات مهم در کد سوئیفت
کد سوئیفت که به آن کد شناسه کسبوکار یا BIC هم گفته میشود، آدرس جهانی یک بانک در شبکه مالی است. این کد ۸ یا ۱۱ کاراکتری، تضمین میکند که پیام پرداخت شما دقیقا به موسسه مالی صحیح ارسال شود.
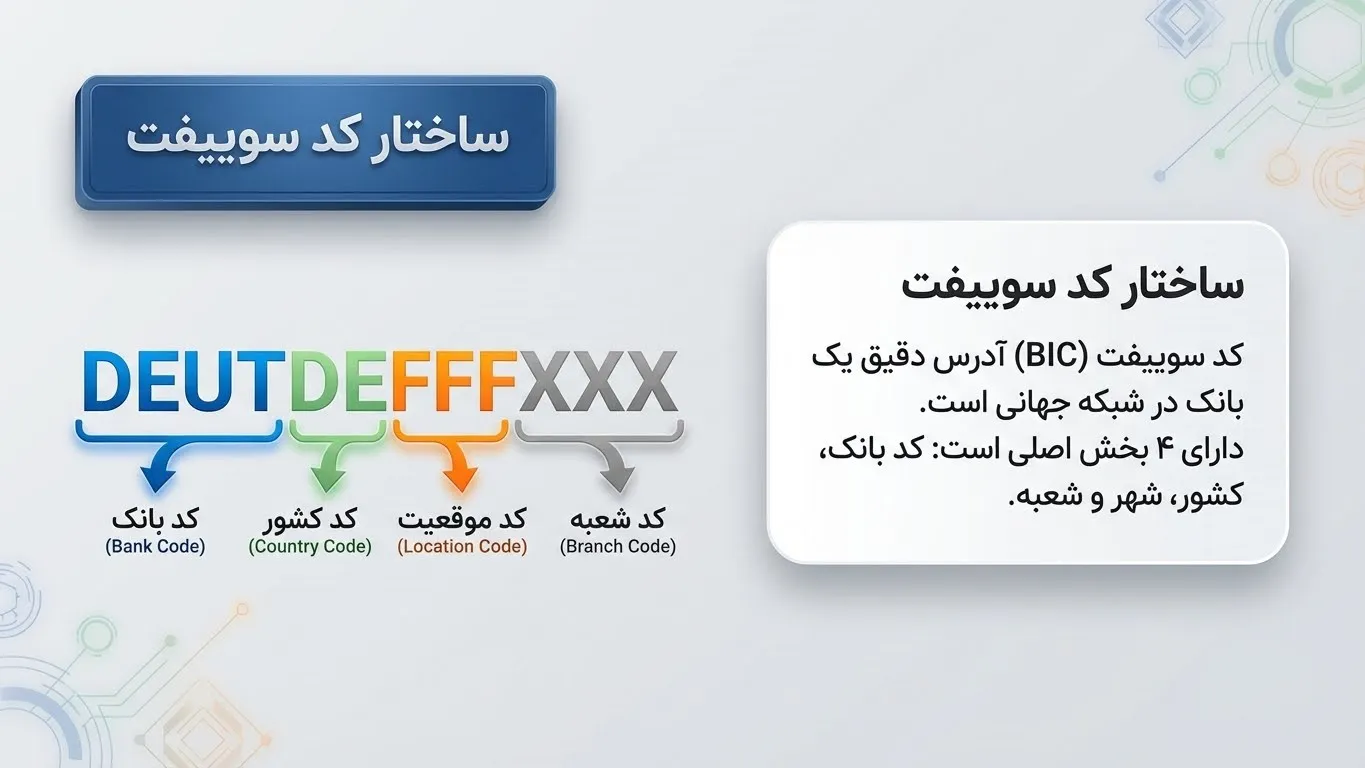
ساختار کد سوئیفت
هر بخش از این کد، اطلاعات مشخصی را در خود جای داده است. درک این ساختار به شما کمک میکند تا اهمیت وارد کردن صحیح آن را بهتر متوجه شوید. یک کد ۱۱ کاراکتری به این صورت تفکیک میشود:
- چهار حرف اول (کد بانک): این بخش یک شناسه منحصربهفرد برای نام بانک است. برای مثال، DEUT برای دویچه بانک (Deutsche Bank) یا CITI برای سیتیبانک (Citibank).
- دو حرف بعدی (کد کشور): این کد دو حرفی استاندارد ایزو، کشور محل استقرار بانک را مشخص میکند. برای مثال، DE برای آلمان، US برای ایالات متحده یا CA برای کانادا.
- دو کاراکتر بعدی (کد موقعیت): این دو حرف یا عدد، شهر یا منطقه اصلی بانک را نشان میدهد. برای مثال، FF برای فرانکفورت یا 33 برای نیویورک.
- سه کاراکتر آخر (کد شعبه): این بخش اختیاری است و شعبه خاصی از بانک را مشخص میکند. اگر این سه کاراکتر وجود نداشته باشد یا به صورت XXX نمایش داده شود، به این معناست که حواله به دفتر مرکزی آن بانک ارسال میشود.
دقت در وارد کردن این کد حیاتی است. یک اشتباه در یک حرف یا عدد میتواند پیام شما را به بانک اشتباهی بفرستد یا باعث سردرگمی در سیستم و در نهایت برگشت خوردن پول پس از کسر جریمههای سنگین شود.
رهگیری حواله سوئیفت با کد GPI
فناوری نوآوری پرداخت جهانی سوئیفت یا GPI، یک استاندارد جدید است که برای حل مشکلات قدیمی شبکه مانند سرعت پایین و عدم شفافیت طراحی شده است. این فناوری در سالهای اخیر به سرعت در حال فراگیر شدن است و تجربه انتقال پول را متحول کرده است.
تا قبل از GPI، رهگیری یک حواله سوئیفت بسیار دشوار بود و اگر پولی با تاخیر مواجه میشد، باید از طریق تماسهای تلفنی و ایمیلهای متعدد بین بانکها، وضعیت آن را جویا میشدند. اما GPI با اختصاص یک کد رهگیری یکتای سرتاسری به نام UETR به هر تراکنش، این مشکل را حل کرده است.
این کد مانند شماره رهگیری بستههای پستی عمل میکند. بانکها موظف هستند با عبور پول از هر مرحله، وضعیت آن را در یک پایگاه داده مرکزی آپدیت کنند. این کار به فرستنده و گیرنده اجازه میدهد تا به صورت زنده ببینند که پولشان کجاست، کدام بانک در حال پردازش آن است و چقدر کارمزد تا آن لحظه کسر شده است. این شفافیت، اضطراب ناشی از انتظار را از بین میبرد و فرآیند را قابل پیشبینی میکند.
نتیجهگیری
حواله سوئیفت با وجود ظهور فناوریهای جدید، همچنان معتبرترین و امنترین راهکار برای انتقالات مالی بینالمللی، به ویژه برای مبالغ متوسط و بالا، باقی مانده است. این سیستم ستون فقرات بانکداری جهانی است و برای اموری مانند پرداختهای تجاری، خرید ملک در خارج از کشور (مانند نحوه انتقال پول برای خرید ملک در ترکیه)، واریز شهریه دانشگاه یا انتقال سرمایه، گزینهای بیرقیب است. چالش اصلی برای ما در ایران، عدم دسترسی مستقیم به این شبکه است که این مشکل نیز با کمک نهادهای مالی متخصص قابل حل است. صرافی احمدیانی با درک عمیق از این چالشها، راهکاری امن و کارآمد برای اتصال شما به اقتصاد جهانی فراهم کرده است.
برای دریافت مشاوره تخصصی و رایگان در مورد حواله سوئیفت و اطلاع از آخرین نرخها، همین امروز با کارشناسان ارزی ما در صرافی احمدیانی تماس بگیرید یا از طریق واتساپ با ما در ارتباط باشید. ما آماده پاسخگویی به تمام سوالات شما و ارائه بهترین راهکار برای نیازهای ارزی شما هستیم.

سلام من برای پرداخت هزینه دانشگاه باید یه مبلغ یورو به حساب دانشگاه تو آلمان واریز کنم. میخواستم بدونم برای حواله سوئیفت حتما باید حساب مقصد به اسم خودم باشه یا میشه مستقیم به حساب دانشگاه پول فرستاد؟ اگه مبلغ دقیق شهریه مشخص باشه، بهتره از اول گزینه OUR رو انتخاب کنم که کل مبلغ به حساب دانشگاه برسه؟ چون نمیخوام به خاطر کسر کارمزد بانک واسط، مبلغ واریزی کمتر از شهریه بشه و پرداخت ناقص بمونه.
یه سوال در مورد کد سوئیفت داشتم. بانک مقصد بهم یه کد 8 کاراکتری داده، ولی توی بعضی سایت ها کد 11 کاراکتری هم برای همون بانک دیدم. برای ارسال حواله بین المللی کد 8 رقمی کافیه یا باید حتما کد شعبه هم مشخص باشه؟ اگه کد شعبه رو اشتباه وارد کنیم، پول برگشت میخوره یا ممکنه حواله به شعبه دیگه ای بره؟ ترجیح میدم قبل از ثبت درخواست همه اطلاعات رو چک کنم که بعدا هزینه اضافه ندم. ممنون میشم راهنماییم کنید.
وقت بخیر. یه سوال داشتم. نرخ یورو و دلار که هر روز تغییر میکنه! میخواستم بدونم وقتی برای حواله سوئیفت استعلام میگیریم، نرخ اعلام شده تا چه مدت معتبره؟ مثلا اگه امروز مبلغ ریالی رو محاسبه کنن ولی من چند ساعت بعد واریز کنم، ممکنه نرخ عوض بشه و مجبور بشم مابه التفاوت پرداخت کنم؟ بهتره قبل از واریز ریال، نرخ نهایی و تمام کارمزدها به صورت مکتوب مشخص بشه؟ چون برای مبالغ بالا همین تغییر نرخ هم میتونه اختلاف قابل توجهی ایجاد کنه.