 English
 فارسی
محاسبهگر حواله ارزی
 USD
 تومان
قیمت دلار آمریکا امروز
قیمت فروش (بازار آزاد)
--
قیمت خرید (سامانه سنا)
قیمت USD به USD 
 یورو به
دلار آمریکا
 درهم امارات به
دلار آمریکا
 پوند به
دلار آمریکا
 لیر ترکیه به
دلار آمریکا
 دلار کانادا به
دلار آمریکا
 دلار استرالیا به
دلار آمریکا
 یکصد ین ژاپن به
دلار آمریکا
 فرانک سوئیس به
دلار آمریکا
 افغانی به
دلار آمریکا
 دینار عراق به
دلار آمریکا
 روبل روسیه به
دلار آمریکا
 منات آذربایجان به
دلار آمریکا
 بات تایلند به
دلار آمریکا
 رینگیت مالزی به
دلار آمریکا
انتقال پول به آمریکا با صرافی حواله (احمدیانی)
بهترین و مطمئنترین روش، استفاده از خدمات تخصصی صرافی است که فرآیند انتقال را از طریق حسابهای داخلی آمریکا مدیریت میکند. صرافی حواله (احمدیانی) با تمرکز کامل بر مسیر انتقال پول به آمریکا، راهکارهای بهینهای را برای انواع نیازها، از مبالغ خرد دانشجویی گرفته تا سرمایههای کلان، فراهم کرده است.
ما تمام پیچیدگیهای این فرآیند را برای شما حذف کردهایم. بزرگترین مزیت ما، استفاده از سیستم واریز داخلی (Domestic Transfer) در آمریکاست. این یعنی به جای ارسال یک حواله بینالمللی پرریسک، معادل دلاری شما از یکی از حسابهای ما در داخل خاک آمریکا به حساب مقصد واریز میشود. این کار ریسک حساسیت بانکی و بلوکه شدن پول را به صفر میرساند.
ما سرعت را در اولویت قرار دادهایم؛ تسویه حساب با استفاده از روشهایی مانند Zelle و Domestic Wire به صورت آنی و در کمترین زمان ممکن انجام میشود. نرخ دلار و کارمزدها کاملاً شفاف و رقابتی است تا شما بهترین ارزش را دریافت کنید. تیم پشتیبانی ما به صورت ۲۴ ساعته، از لحظه اول تا رسیدن پول به حساب مقصد، پاسخگوی شماست و گزارش لحظهای از وضعیت حواله ارائه میدهد. فرآیند احراز هویت (KYC) نیز بسیار ساده و سریع، تنها با یک سلفی و کارت شناسایی انجامپذیر است.
بهترین روش های انتقال پول به آمریکا
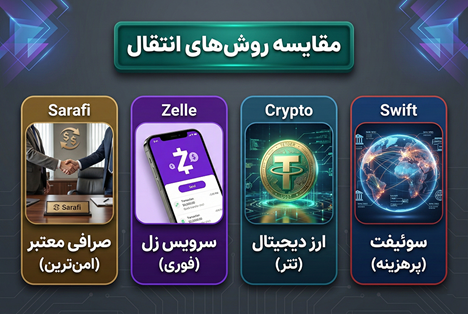
برای انتقال پول به آمریکا، چندین راهکار عملی وجود دارد که هر یک ویژگیهای خاص خود را دارند. انتخاب روش بهینه کاملاً به مبلغ، اولویت شما برای سرعت و میزان آشناییتان با ابزارهای مالی جدید بستگی دارد. در سال ۲۰۲۵، تمرکز کاربران بر روشهایی است که ترکیبی از امنیت و سرعت را ارائه میدهند.
- صرافی معتبر: امنترین و بیدردسرترین روش برای ۹۹ درصد افراد، به ویژه برای مبالغ بالا.
- ارز دیجیتال (تتر): یک راهکار سریع و مدرن که نیازمند دانش فنی از سوی فرستنده و گیرنده است.
- سرویس زل (Zelle): گزینهای ایدهآل برای انتقالهای فوری و مبالغ پایین که توسط صرافیهای حرفهای قابل اجراست.
- سوئیفت از کشور ثالث: یک روش سنتی، پرهزینه و زمانبر که امروزه کمتر توصیه میشود.
در ادامه، هر کدام از این روشها را با جزئیات فنی و کاربردی بیشتری بررسی میکنیم.
روش اول: انتقال از طریق صرافی معتبر (پیشنهادی)
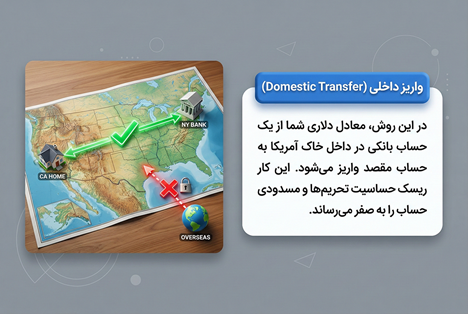
این روش که به آن حواله ارزی نیز گفته میشود، استاندارد طلایی برای انتقال پول به آمریکا است. در این مدل، شما ریال را به حساب صرافی در ایران واریز کرده و اطلاعات حساب مقصد در آمریکا را ارائه میدهید. صرافی از طریق کارگزار خود در آمریکا، معادل دلاری آن را به حساب مورد نظر شما واریز میکند.
مزیت اصلی این روش، مدیریت ریسک توسط صرافی است. شما درگیر پیچیدگیهای قوانین بانکی، مالیاتی یا ریسکهای فنی نمیشوید. یک صرافی معتبر مانند صرافی احمدیانی، از روشهای واریز داخلی مانند Domestic Wire برای مبالغ بالا و Zelle برای مبالغ کمتر استفاده میکند. این کار باعث میشود تراکنش از دید بانک آمریکایی یک انتقال داخلی عادی به نظر برسد و هیچ پرچم قرمزی را فعال نکند. این روش برای هر مبلغی، از پرداخت شهریه دانشگاه تا خرید ملک، مناسبترین و امنترین گزینه است.
پیش از ثبت سفارش، بهتر است مدارک لازم برای حواله ارزی را آماده کنید تا فرآیند احراز هویت و ثبت اطلاعات بدون تأخیر انجام شود.
روش دوم: انتقال پول با ارز دیجیتال (تتر)
استفاده از استیبلکوین تتر (USDT) یک روش سریع برای جابجایی ارزش در سطح بینالمللی است. فرستنده در ایران تتر را از یک صرافی داخلی خریداری کرده و آن را به آدرس کیف پول دیجیتال گیرنده در آمریکا ارسال میکند. انتقال در شبکه بلاکچین معمولاً چند دقیقه بیشتر طول نمیکشد.
اما چالش اصلی در مقصد است. گیرنده باید در یک صرافی معتبر آمریکایی مانند Coinbase یا Kraken احراز هویت شده باشد تا بتواند تتر را به دلار تبدیل (off-ramp) و به حساب بانکی خود منتقل کند. این صرافیها قوانین AML/KYC بسیار سختگیرانهای دارند و کوچکترین اشتباه یا تراکنش مشکوک میتواند به مسدودی حساب منجر شود. همچنین، هر تبدیل کریپتو به دلار در آمریکا یک رویداد مالیاتی محسوب میشود و گیرنده باید آن را گزارش کند. استفاده از شبکه ترون (TRC-20) برای انتقال تتر به دلیل کارمزد پایین (حدود ۱ دلار) نسبت به شبکه اتریوم (ERC-20) منطقیتر است.
اگر قصد استفاده از مسیرهای مبتنی بر ارز دیجیتال را دارید، آشنایی با فرآیند انتقال پول از بایننس به حساب بانکی نیز میتواند به درک بهتر مرحله تبدیل دارایی دیجیتال به پول بانکی کمک کند.
روش سوم: استفاده از سرویس زل (Zelle)
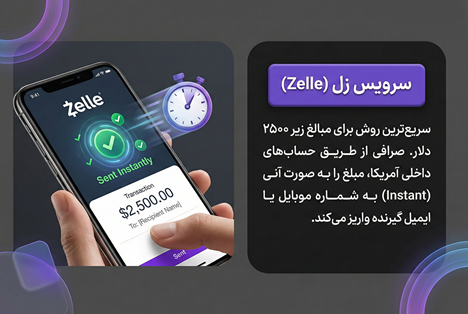
زل یک سیستم پرداخت فرد به فرد (P2P) فوری و رایگان بین اکثر بانکهای آمریکاست. این سرویس برای انتقالات سریع و روزمره طراحی شده و به همین دلیل دارای محدودیتهایی در سقف انتقال است که بسته به بانک، بین ۵۰۰ تا ۲۵۰۰ دلار در روز متغیر است. این سرویس به طور مستقیم از ایران در دسترس نیست.
صرافیهای حرفهای مانند احمدیانی، از Zelle به عنوان ابزاری برای تسویه آنی حوالههای کممبلغ استفاده میکنند. یعنی پس از دریافت ریال شما، کارگزار ما در آمریکا فوراً از طریق زل مبلغ را به حساب مقصد واریز میکند. این روش سریعترین راه ممکن برای انتقال پول به آمریکاست و معمولاً در کمتر از یک ساعت انجام میشود. نکته مهم این است که Zelle هیچگونه محافظتی در برابر کلاهبرداری ندارد، بنابراین استفاده از آن از طریق یک صرافی معتبر، ریسک را برای شما از بین میبرد.
روش چهارم: انتقال غیرمستقیم بانکی (Swift از کشور ثالث)
این روش شامل انتقال پول از ایران به یک کشور واسط (مانند امارات یا ترکیه) و سپس ارسال حواله سوئیفت از آن کشور به آمریکاست. این فرآیند حداقل از سه بانک عبور میکند: بانک شما در کشور واسط، بانکهای کارگزار در مسیر (Correspondent Banks)، و بانک مقصد در آمریکا.
هر کدام از این بانکها کارمزد خود را کسر میکنند (مجموعاً بین ۵۰ تا ۱۵۰ دلار) و فرآیند بررسی انطباق با قوانین (Compliance) را انجام میدهند. این موضوع باعث میشود انتقال بین ۳ تا ۷ روز کاری یا حتی بیشتر طول بکشد. با توجه به حساسیت بالای بانکهای جهانی نسبت به تراکنشهای مرتبط با ایران، ریسک توقف پول و درخواست مدارک اثبات منشأ آن در این روش بسیار بالاست و به همین دلیل امروزه به ندرت توصیه میشود.
کارمزد انتقال پول به آمریکا چقدر است؟
هزینه انتقال پول به آمریکا یک عدد ثابت نیست و به روش انتخابی بستگی دارد. کارمزدها میتوانند شامل هزینه ثابت، درصدی از مبلغ، یا هزینهای باشند که در نرخ تبدیل ارز پنهان شده است. طبق آمار سال ۲۰۲۵، میانگین هزینه جهانی حوالههای بینالمللی حدود ۶٪ است. هدف ما در صرافی احمدیانی، ارائه خدمات با هزینهای به مراتب کمتر از این میانگین جهانی است.
روش انتقال | ساختار کارمزد | هزینه نهایی (تقریبی) | مناسب برای |
صرافی معتبر (احمدیانی) | نرخ تبدیل رقابتی + کارمزد شفاف و ثابت | بسیار پایین و مقرونبهصرفه | تمام مبالغ (خرد و کلان) |
ارز دیجیتال (تتر) | کارمزد شبکه + کارمزد صرافی مبدا و مقصد | متوسط (حدود ۱ تا ۳ درصد کل مبلغ) | مبالغ متوسط و افراد فنی |
زل (از طریق صرافی) | فقط هزینه خدمات صرافی | پایین | مبالغ کم (زیر ۳۰۰۰ دلار) |
سوئیفت از کشور ثالث | کارمزد ثابت بانک مبدا + واسط + مقصد | بسیار بالا (۵۰ تا ۱۵۰ دلار + کارمزد نرخ ارز) | شرکتها (در صورت نبود گزینه دیگر) |
اگر قصد مقایسه دقیق هزینهها را دارید، بررسی عوامل مؤثر بر کارمزد حواله دلار به آمریکا میتواند دید بهتری نسبت به هزینه واقعی هر روش انتقال در اختیار شما قرار دهد.
مدت زمان انتقال حواله به آمریکا
سرعت واریز وجه یکی از مهمترین عوامل در انتخاب روش انتقال پول به آمریکا است. زمانبندی دقیق هر روش به شرح زیر است:
- صرافی (روشهای داخلی): اگر از طریق Zelle انجام شود، معمولاً کمتر از ۱ ساعت در ساعات کاری آمریکا زمان میبرد. اگر از طریق Domestic Wire باشد، بین ۴ تا ۲۴ ساعت کاری (معمولاً در همان روز کاری) انجام میشود. این سریعترین و مطمئنترین حالت است.
- ارز دیجیتال: انتقال تتر روی شبکه بلاکچین چند دقیقه زمان میبرد، اما فرآیند تبدیل آن به دلار و واریز به حساب بانکی در آمریکا ممکن است بین ۱ تا ۳ روز کاری طول بکشد.
- سوئیفت از کشور ثالث: این روش کندترین گزینه است. با در نظر گرفتن تعطیلات آخر هفته و بررسیهای بانکی، به طور متوسط بین ۳ تا ۷ روز کاری زمان نیاز دارد.
اگر برای پرداختهای خود به دلار کانادا نیاز دارید، جزئیات حواله دلار کانادا را نیز بررسی کنید تا با شرایط انتقال این ارز آشنا شوید.
قوانین مهم انتقال پول به آمریکا
درک صحیح قوانین مالی و مالیاتی آمریکا نه تنها از بروز مشکل جلوگیری میکند، بلکه بسیاری از نگرانیهای بیمورد را نیز برطرف میسازد.
قانون اوفک (OFAC)
قوانین OFAC تراکنشهای مستقیم با ایران را محدود میکند، اما برای انتقالات شخصی و غیرتجاری یک “مجوز عمومی” (General License) وجود دارد. این مجوز به ایرانیان اجازه میدهد برای اهداف شخصی مانند حمایت از خانواده، پرداخت هزینههای زندگی، ارثیه یا هدیه، پول به آمریکا منتقل کنند. این مجوز شامل فعالیتهای تجاری یا سرمایهگذاریهای بزرگ نمیشود. یک صرافی متخصص مانند احمدیانی، فرآیند را طوری طراحی میکند که کاملاً با این مجوز عمومی منطبق باشد.
به گفتهی صفحه رسمی OFAC درباره انتقالهای شخصی میان ایران و آمریکا:
“The ITSR authorize the transfer of funds that are noncommercial and personal in nature to or from Iran…”
ترجمه فارسی:
«مقررات ITSR انتقال وجوهی را که ماهیت شخصی و غیرتجاری دارند، به یا از ایران، تحت شرایط و محدودیتهای مشخص مجاز میداند.»
قانون مالیاتی و گزارشدهی (IRS)
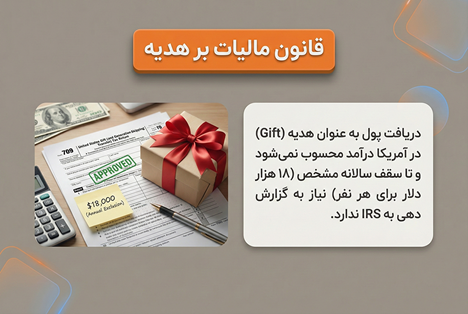
بسیاری از افراد نگران مالیات بر پول دریافتی از ایران هستند. نکته کلیدی این است که در آمریکا، “هدیه” (Gift) درآمد محسوب نمیشود و گیرنده مالیاتی بابت آن پرداخت نمیکند. بر اساس قوانین سال ۲۰۲۵، هر فرد در آمریکا میتواند سالانه تا سقف ۱۸,۰۰۰ دلار از هر فرد خارجی به عنوان هدیه دریافت کند، بدون اینکه نیاز به گزارشدهی به اداره مالیات (IRS) داشته باشد. یعنی یک زوج در ایران میتوانند تا ۳۶,۰۰۰ دلار (هر نفر ۱۸,۰۰۰ دلار) به فرزند خود در آمریکا بفرستند بدون هیچگونه پیامد مالیاتی یا گزارشدهی.
فرم 8300 که گاهی به اشتباه به آن اشاره میشود، صرفاً برای گزارش دریافت بیش از ۱۰,۰۰۰ دلار پول نقد (Cash) در یک معامله تجاری است و به هیچ عنوان به حوالههای بانکی و الکترونیکی شخصی مربوط نمیشود. همچنین از خرد کردن مبالغ بزرگ برای دور زدن قوانین (که Structuring نامیده میشود و غیرقانونی است) خودداری کنید. انتقال قانونی و شفاف مبلغ بالا از طریق یک صرافی معتبر همیشه بهترین راه است.
نکات جلوگیری از بلوکه شدن پول در آمریکا
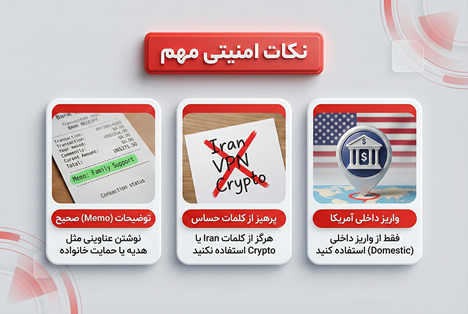
برای تضمین یک انتقال امن و بیدردسر، رعایت چند نکته فنی که توسط متخصصان این حوزه توصیه میشود، ضروری است. این نکات ریسک حساسیت سیستمهای خودکار نظارتی بانکها را به شدت کاهش میدهد.
- استفاده از توضیحات تراکنش (Memo) درست: همیشه از عباراتی مانند “Family Support”, “Gift”, “Education Support” یا “Loan Repayment” استفاده کنید. این عبارات ماهیت غیرتجاری تراکنش را مشخص میکنند.
- پرهیز کامل از کلمات حساس: هرگز از کلماتی که به ایران یا ماهیت تجاری اشاره دارند (مانند Iran, Tehran, Payment, Invoice, Order) استفاده نکنید. الگوریتمهای بانکی این کلمات را فوراً برای بررسی بیشتر نشانهگذاری میکنند.
- اولویت با واریز داخلی: مهمترین عامل، انجام واریز از یک حساب داخل آمریکاست. این کار کل فرآیند را از دید سیستم بانکی آمریکا، یک تراکنش داخلی عادی جلوه میدهد. این دقیقاً همان روشی است که در صرافی احمدیانی به کار گرفته میشود.
- ارسال مدارک پشتیبان برای مبالغ کلان: اگر قصد انتقال مبلغ بسیار بالایی (مثلاً برای خرید خانه) دارید، آماده کردن مدارکی مانند مبایعهنامه فروش ملک در ایران میتواند در صورت نیاز به بانک مقصد ارائه شود تا منشأ قانونی پول اثبات گردد.
نتیجهگیری
انتقال پول به آمریکا با وجود تمام محدودیتها، اگر با دانش کافی و از طریق یک کانال امن انجام شود، کاملاً امکانپذیر است. انتخاب یک صرافی متخصص مانند صرافی حواله (احمدیانی) که از روشهای نوین و امن واریز داخلی استفاده میکند، تمام نگرانیهای شما را از بین میبرد. شما دیگر درگیر پیچیدگیهای قوانین OFAC، دغدغههای مالیاتی، یا ریسک بلوکه شدن پول نخواهید بود. ما تمام این فرآیند را مدیریت میکنیم تا شما با خیالی آسوده، بر روی اهداف خود تمرکز کنید.

من برای پرداخت شهریه دانشگاه فرزندم در آمریکا دنبال یک روش مطمئن هستم، چون دانشگاه مهلت مشخصی برای پرداخت تعیین کرده و نمیخوام به خاطر تاخیر در انتقال، ثبت نامش دچار مشکل بشه. میخواستم بدونم اگر مقصد حواله حساب دانشگاه باشه، میشه مستقیم به حساب معرفی شده از طرف دانشگاه پول فرستاد یا بهتره اول مبلغ به حساب دانشجو واریز بشه؟ بعضی دانشگاه ها علاوه بر شماره حساب، شماره دانشجویی یا شناسه پرداخت هم میخوان و اگر این اطلاعات در توضیحات حواله ثبت نشه، ممکنه نتونن پرداخت رو به پرونده دانشجو وصل کنن. آیا هنگام ثبت سفارش میشه این اطلاعات رو هم ارائه داد؟ همچنین برای پرداخت های چند هزار دلاری، آیا لازمه نامه پذیرش یا صورتحساب رسمی دانشگاه رو آماده کنیم؟ از نظر من مهمه قبل از انتقال، نرخ تبدیل دلار، زمان تقریبی واریز و مدارک مورد نیاز روشن باشه. اگر دانشگاه اعلام کنه مبلغ هنوز به حسابش نرسیده، چه نوع رسیدی باید ارائه بدیم تا بخش مالی دانشگاه بتونه تراکنش رو بررسی کنه؟
من قبلا Zelle رو برای انتقال پول بین حساب های آمریکایی شنیده بودم و تصورم این بود که چون این سرویس فوریه، برای همه حواله ها گزینه مناسبیه. ولی با خوندن مقاله متوجه شدم که محدودیت مبلغ و شرایط بانک ها هم مهمه. میخواستم بدونم اگر گیرنده Zelle رو روی حساب بانکی خودش فعال نکرده باشه، آیا همچنان میشه از این روش استفاده کرد یا باید حواله به شکل دیگری انجام بشه؟ همچنین اگر شماره تلفن یا ایمیل گیرنده به اشتباه ثبت شده باشه، قبل از نهایی شدن پرداخت امکان اصلاح وجود داره؟ موضوع دیگه اینه که بعضی بانک ها انتقال بانکی داخلی رو در همان روز انجام میدن، ولی زمان دقیق ممکنه به ساعت ثبت سفارش و تعطیلات بستگی داشته باشه. موقع سفارش، روش انتقال با توجه به مبلغ و نوع حساب گیرنده انتخاب میشه یا مشتری میتونه بین Zelle و Domestic Wire انتخاب کنه؟ به نظرم خوبه هزینه و محدودیت هر روش قبل از ثبت نهایی توضیح داده بشه، مخصوصا برای کسانی که اولین بار میخوان به حسابی در آمریکا پول بفرستن.
من مدتیه با ارز دیجیتال کار میکنم و انتقال تتر از نظر سرعت برام جذابه، ولی چیزی که نگرانم میکنه مرحله تبدیل تتر به دلار و انتقال دلار به حساب بانکی آمریکاست. اگر گیرنده تتر رو در یک صرافی ارز دیجیتال بفروشه، ممکنه برای واریز دلار به حساب بانکی ازش مدارک منشا دارایی بخوان؟ مثلا اگر تتر از کیف پول شخصی ارسال شده باشه، آیا باید تاریخچه خرید تتر و تراکنش های کیف پول رو هم نگه داره؟ یه نکته دیگه هم کارمزدهاست؛ هزینه شبکه، کارمزد فروش تتر و هزینه برداشت بانکی ممکنه در مجموع بیشتر از چیزی بشه که اول تصور میکردیم. برای همین به نظرم مقایسه باید بر اساس مبلغ نهایی دلاری باشه که واقعا به حساب میرسه، نه فقط هزینه ارسال تتر. میخواستم بدونم برای کسی که در آمریکا حساب بانکی داره ولی تجربه زیادی در امور مالیاتی کریپتو نداره، چه نکاتی رو باید قبل از انتخاب این روش بررسی کنه؟ به خصوص اینکه ثبت سوابق تراکنش ها و بررسی تعهدات مالیاتی میتونه از دردسرای بعدی جلوگیری کنه.