حواله یورو

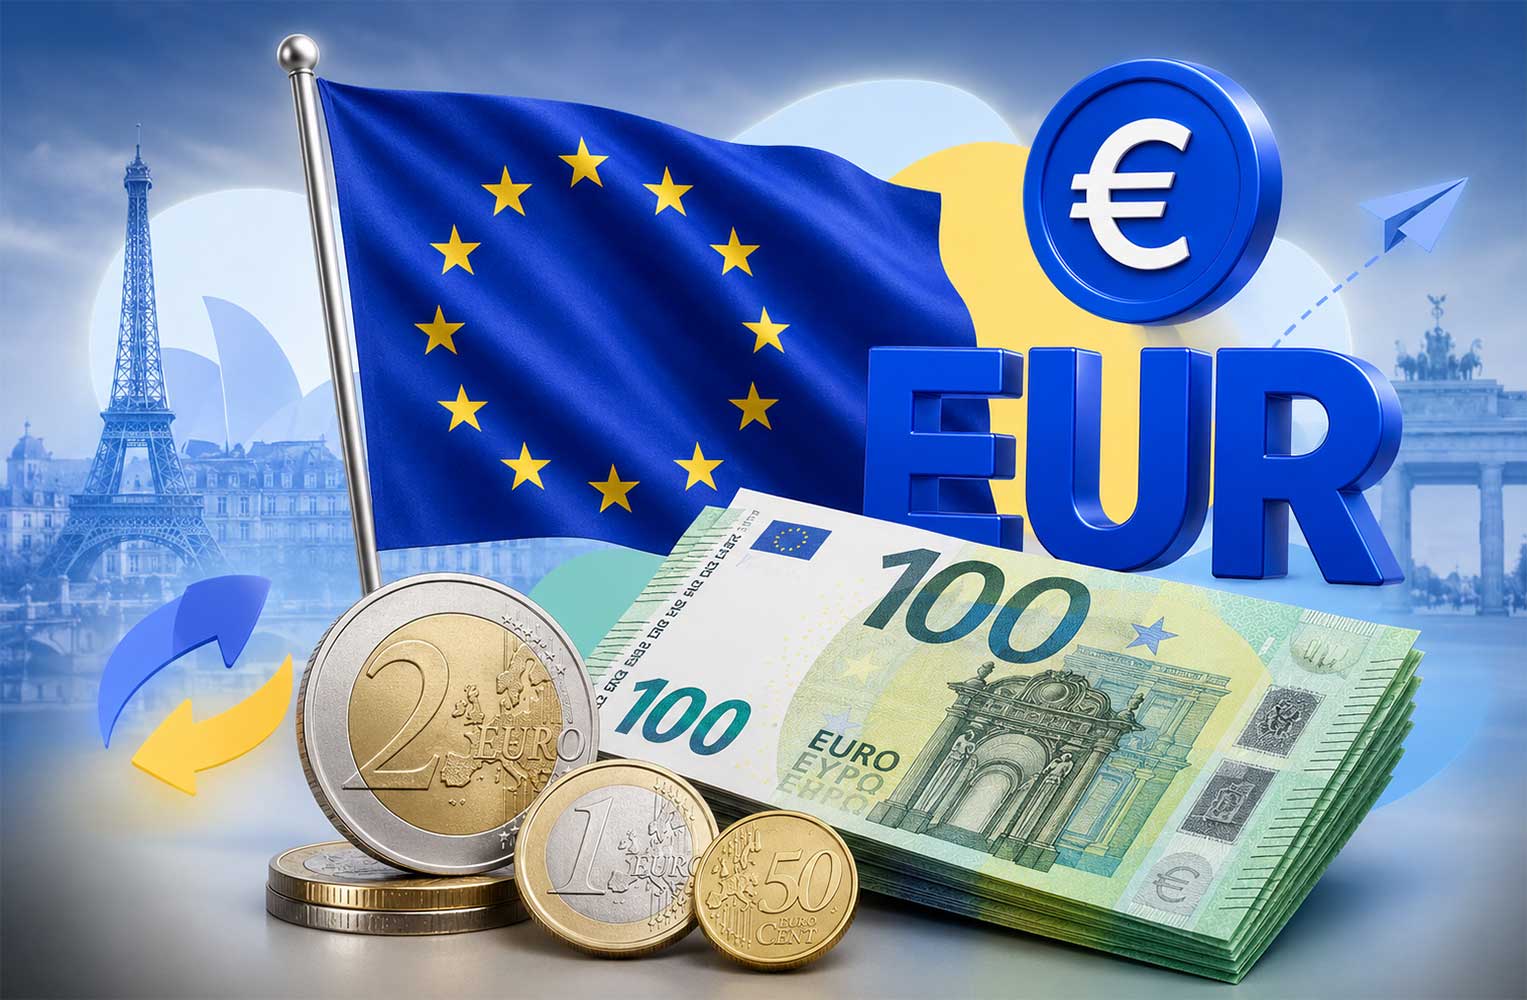
حواله یورو به کشورهای اروپایی برای اهداف مختلفی مثل پرداخت‌های دانشجویی، تبادلات تجاری یا حمایت مالی از اعضای خانواده، به دلیل وجود محدودیت‌های بانکی بین‌المللی، اغلب با نگرانی‌هایی همراه است. مسائلی مانند احتمال بلوکه شدن پول، فرآیندهای اداری طولانی و کارمزدهای نامشخص، این کار را به یک دغدغه تبدیل کرده‌اند. اما راهکارهای مدرن و امنی برای این کار وجود دارد. در این مقاله، ما به صورت دقیق و فنی تمام روش‌های موجود برای انتقال پول به اروپا را بررسی می‌کنیم و راهی را به شما نشان می‌دهیم که بتوانید با کمترین مدارک و بیشترین اطمینان، این کار را انجام دهید.

y
y
y
y
y
ماشین حساب تبدیل یورو به تومان ایران

محاسبه‌گر حواله ارزی

نرخ لحظه‌ای
EUR EUR
۱ عدد = ۲۶۵,۹۱۰ تومان
IR تومان
بدون کارمزد پنهان • تضمین بهترین نرخ • انتقال سریع
چرا از سایت احمدیانی خرید کنیم؟

ارسال حواله به سراسر اروپا

امکان انتقال یورو به حساب‌های بانکی معتبر در کشورهای اروپایی با ارائه اطلاعات دقیق حساب مقصد.

امنیت بالا در انتقال وجه

حواله‌ها از طریق مسیرهای بانکی معتبر انجام می‌شوند تا امنیت سرمایه و اطمینان از انتقال وجه حفظ شود.

مناسب برای اهداف مختلف

از پرداخت شهریه و هزینه‌های زندگی تا انتقال‌های تجاری و حمایت مالی از خانواده، حواله یورو برای نیازهای مختلف قابل استفاده است.

انتقال سریع حواله یورو

بسته به روش انتخابی، حواله یورو معمولاً طی ۱ تا ۳ روز کاری به حساب مقصد می‌رسد و برخی انتقال‌های SEPA می‌توانند سریع‌تر انجام شوند.

واریز رسمی و قابل پیگیری

انتقال وجه از مسیرهای رسمی انجام شده و با استفاده از اطلاعات و رسید تراکنش، امکان پیگیری حواله وجود دارد.

کارمزد شفاف و منصفانه

هزینه انتقال از ابتدا مشخص می‌شود و با انتخاب مسیر بانکی مناسب، هزینه‌های اضافی تا حد امکان کاهش پیدا می‌کند.

قیمت یورو امروز

آخرین بروزرسانی: --:--
EUR قیمت فروش (بازار آزاد) --
000,000 تومان
EUR قیمت خرید (سامانه سنا)
000,000 تومان
USD قیمت USD به EUR
-- --
تغییرات قیمت یورو در گذشته چگونه بوده است؟
امروز (۲۴ ساعت)
کمترین قیمت بیشترین قیمت
۲۶۵,۱۵۰ تومان ۲۶۸,۴۷۰ تومان
۷ روز گذشته
کمترین قیمت بیشترین قیمت
۲۶۵,۱۲۰ تومان ۲۷۵,۸۹۰ تومان
۳۰ روز گذشته
کمترین قیمت بیشترین قیمت
۲۱۴,۷۵۰ تومان ۲۷۵,۸۹۰ تومان
۱ سال گذشته
کمترین قیمت بیشترین قیمت
۱۱۶,۴۲۰ تومان ۲۷۵,۸۹۰ تومان
نمودار تغییرات قیمت یورو به تومان

نمودار تاریخچه قیمت

یورو (تومان)
آخرین قیمت
...
کمترین قیمت بازه
...
بیشترین قیمت بازه
...
نمودار تغییرات قیمت یورو به دلار

نمودار تغییرات نرخ تبدیل دلار آمریکا به یورو

نرخ دلار آمریکا (USD) به ازای هر یورو (EUR)
آخرین نرخ: (USD/EUR)
...
کمترین نرخ بازه
...
بیشترین نرخ بازه
...
درباره حواله یورو بیشتر بدانید

حواله یورو به فرآیند انتقال الکترونیکی وجوه با واحد پولی یورو، از طریق یک شبکه پرداخت بین‌المللی یا داخلی، از حساب مبدأ به حساب مقصد گفته می‌شود. این فرآیند از نظر فنی به معنای ارسال یک دستور پرداخت از طرف کارگزار مالی شما به کارگزار مالی گیرنده است.

برای کاربران داخل ایران، این فرآیند به دلیل عدم دسترسی مستقیم به سیستم‌های پیام‌رسان مالی جهانی مانند سوئیفت، با یک واسطه انجام می‌شود. صرافی‌های معتبر و دارای مجوز، این نقش واسط را ایفا می‌کنند. آن‌ها مبلغ ریالی را از شما دریافت کرده و از طریق حساب‌های بانکی خود در خارج از کشور، دستور پرداخت معادل یورویی آن را به بانک مقصد صادر می‌کنند. این کار باعث می‌شود انتقال پول با وجود محدودیت‌ها، به شکلی امن و قانونی انجام شود.

EUR
نماد: € — یورو (Euro)
یکای جزء: سنت (cent)، ۱/۱۰۰
اسکناس‌ها: €۵, ۱۰, ۲۰, ۵۰, ۱۰۰, ۲۰۰
بانک مرکزی: European Central Bank (ECB)
تورم: ٪۳.۰ (پیش‌بینی ژوئن ۲۰۲۶، طبق ECB) — بالاتر از هدف ٪۲ به‌دلیل تنش‌های خاورمیانه
منبع تورم: لینک صفحه
نرخ تبدیل ارزهای مختلف به یورو؟
USD دلار آمریکا به یورو
۰.۸۶۵۴
USD/EUR
AED درهم امارات به یورو
۰.۲۳۶۷
AED/EUR
GBP پوند به یورو
۱.۱۶۶۱
GBP/EUR
TRY لیر ترکیه به یورو
۰.۰۱۸۱
TRY/EUR
CAD دلار کانادا به یورو
۰.۶۲۱۶
CAD/EUR
AUD دلار استرالیا به یورو
۰.۶۱۸۱
AUD/EUR
JPY یکصد ین ژاپن به یورو
۰.۵۵۹۸
JPY/EUR
CHF فرانک سوئیس به یورو
۱.۰۵۸۶
CHF/EUR
AFN افغانی به یورو
۰.۰۱۳۳
AFN/EUR
IQD دینار عراق به یورو
۰.۰۰۰۶
IQD/EUR
RUB روبل روسیه به یورو
۰.۰۱۰۳
RUB/EUR
AZN منات آذربایجان به یورو
۰.۵۱۰۵
AZN/EUR
THB بات تایلند به یورو
۰.۰۲۶
THB/EUR
MYR رینگیت مالزی به یورو
۰.۲۱۴۲
MYR/EUR

خدمات تخصصی حواله یورو در صرافی احمدیانی

راهکار فوری برای انتقال پول شما، استفاده از یک مسیر امن و تست‌شده است. صرافی احمدیانی (Sarafi-Havale) با بهره‌گیری از زیرساخت‌های بانکی معتبر خود در اروپا، ریسک بلوکه شدن یا برگشت خوردن پول را به صفر رسانده است. ما خدمات خود را برای هر دو گروه حواله‌های خرد، مانند کمک هزینه دانشجویی، و حواله‌های کلان، مثل پرداخت‌های تجاری، به صورت تخصصی ارائه می‌دهیم.

مهم‌ترین ویژگی خدمات ما، فرآیند احراز هویت بسیار ساده و سریع است. دیگر نیازی به ارائه مدارک پیچیده شغلی، فرم‌های مالیاتی یا اثبات منشأ پول، که معمولاً توسط بانک‌ها درخواست می‌شود، نیست. در صرافی احمدیانی، تنها با ارسال یک تصویر سلفی به همراه کارت شناسایی معتبر و ارائه اطلاعات دقیق حساب مقصد، فرآیند ارسال حواله یورو شما آغاز می‌شود.

  • پوشش جغرافیایی کامل: ما به تمام کشورهای عضو منطقه یورو مانند آلمان، فرانسه، ایتالیا، اسپانیا، هلند، اتریش و بلژیک خدمات حواله ارائه می‌دهیم.
  • سرعت بالای انتقال: فرآیند ارسال حواله یورو از طریق ما معمولاً بین ۱ تا ۳ روز کاری تکمیل می‌شود و پول به حساب مقصد واریز می‌گردد.
  • امنیت مبتنی بر شبکه بانکی: تمام انتقالات از طریق شبکه‌های بانکی رسمی و معتبر انجام می‌شود تا امنیت سرمایه شما در بالاترین سطح ممکن باشد.

روش‌های انتقال پول به اروپا از ایران

برای ارسال حواله یورو از ایران، چندین روش با سطوح مختلفی از سرعت، امنیت و هزینه وجود دارد. انتخاب هر روش به نیازهای مشخص شما، از جمله حجم پول و فوریت زمانی، بستگی دارد. در ادامه، این روش‌ها را با جزئیات فنی آن‌ها بررسی می‌کنیم.

سیستم سوئیفت (SWIFT)؛ استاندارد جهانی برای مبالغ بالا

این روش به معنای استفاده از شبکه جهانی ارتباطات مالی بین بانکی است. سوئیفت در واقع یک پیام‌رسان امن برای بانک‌هاست و خود پول را جابجا نمی‌کند، بلکه دستور پرداخت را منتقل می‌کند. هر حواله در این سیستم با یک پیام استاندارد به نام MT103 ارسال می‌شود که شامل تمام جزئیات فرستنده، گیرنده، مبلغ و بانک‌های درگیر است.

امنیت این روش بسیار بالا است، چون هر تراکنش یک کد رهگیری منحصر به فرد به نام UETR دارد که امکان پیگیری لحظه‌ای وضعیت حواله را فراهم می‌کند. سوئیفت برای مبالغ بالا، پرداخت‌های تجاری رسمی و انتقال‌های حساس مانند خرید ملک بهترین گزینه به حساب می‌آید، زیرا اسناد آن کاملاً رسمی و قابل استناد هستند. زمان استاندارد برای تکمیل یک حواله سوئیفت بین ۱ تا ۳ روز کاری است، هرچند این زمان می‌تواند تحت تأثیر بانک‌های واسط قرار بگیرد.

حواله دستی یا آزاد (Cash Transfer)؛ راهکاری برای شرایط خاص

این روش یک راهکار غیربانکی برای انتقال پول است. در این فرآیند، شما معادل ریالی را به صرافی پرداخت می‌کنید و صرافی از طریق شبکه کارگزاران خود در خارج از کشور، هماهنگی لازم را برای تحویل پول نقد به یورو به گیرنده شما در شهر مقصد انجام می‌دهد. این روش برای افرادی که حساب بانکی در اروپا ندارند یا به پول نقد فوری نیاز دارند، کارآمد است.

با این حال، حواله دستی معمولاً برای مبالغ محدودتری قابل استفاده است و امنیت آن کاملاً به اعتبار و شبکه صرافی بستگی دارد. سرعت آن بالا است و معمولاً در کمتر از ۲۴ ساعت انجام می‌شود، اما فاقد رسیدهای رسمی بانکی است که برای ارائه به سازمان‌ها لازم است.

ارزهای دیجیتال (تتر به یورو)؛ سریع‌ترین روش مدرن

این روش از فناوری بلاکچین برای انتقال ارزش استفاده می‌کند. فرآیند به این صورت است که شما با پرداخت ریال، یک استیبل کوین مانند تتر (USDT) خریداری می‌کنید. تتر ارزی دیجیتال با ارزش ثابت و معادل یک دلار آمریکاست. سپس این تتر به کیف پول دیجیتال صرافی در خارج از کشور منتقل می‌شود. پس از تأیید تراکنش روی شبکه بلاکچین، صرافی معادل یورویی آن را به حساب بانکی مقصد واریز می‌کند.

سرعت این روش به دلیل حذف واسطه‌های بانکی سنتی بسیار بالاست و اغلب در چند ساعت انجام می‌شود. این گزینه برای افرادی که به دنبال سرعت حداکثری هستند و با مفاهیم اولیه ارزهای دیجیتال آشنایی دارند، یک انتخاب عالی است. البته نوسانات جزئی نرخ تتر و کارمزدهای شبکه باید در محاسبات لحاظ شوند.

نئوبانک‌ها (مثل Wise یا Revolut)؛ انعطاف‌پذیری در پرداخت

نئوبانک‌ها موسسات مالی دیجیتالی هستند که خدمات بانکی را بدون شعبه فیزیکی و با کارمزدهای بسیار پایین ارائه می‌دهند. اگرچه کاربران ایرانی نمی‌توانند به طور مستقیم در این پلتفرم‌ها حساب باز کنند، اما اگر گیرنده شما در اروپا در یکی از این نئوبانک‌ها حساب داشته باشد، این یک مزیت بزرگ است. صرافی‌ها می‌توانند به راحتی از حساب‌های اروپایی خود به این حساب‌ها پول واریز کنند.

انتقال پول به حساب‌های Wise یا Revolut از طریق شبکه پرداخت داخلی اروپا انجام می‌شود و به همین دلیل بسیار سریع و کم‌هزینه است. این روش برای پرداخت‌های خرد و متوسط که نیاز به سرعت بالا دارند، یک گزینه بسیار هوشمندانه است.

کارمزد حواله یورو چقدر است؟

هزینه نهایی یک حواله یورو از مجموع چند کارمزد مختلف تشکیل می‌شود. درک این اجزا به شما کمک می‌کند تا هزینه‌ها را بهتر مدیریت کنید. به طور کلی، هزینه انتقال پول شامل کارمزد صرافی مبدأ، کارمزد بانک واسط و کارمزد بانک مقصد است.

در حواله‌های سوئیفت، سه حالت برای پرداخت کارمزد وجود دارد که با کدهای OUR، BEN و SHA مشخص می‌شود. در حالت OUR، فرستنده تمام هزینه‌ها را پرداخت می‌کند. در حالت BEN، گیرنده تمام هزینه‌ها را می‌پردازد. در حالت SHA، هزینه‌ها تقسیم می‌شود. صرافی احمدیانی تلاش می‌کند با استفاده از مسیرهای بانکی بهینه، هزینه‌های بانک واسط را حذف یا به حداقل برساند و از ابتدا هزینه نهایی را به صورت شفاف به شما اعلام کند.

جدول مقایسه‌ای بازه کارمزد حواله یورو (تخمینی)

مبلغ حواله (یورو)

بازه کارمزد تخمینی (یورو)

روش پیشنهادی

زیر ۱,۰۰۰ یورو

۳۰ تا ۵۰ یورو

نئوبانک‌ها یا حواله نقدی

۱,۰۰۰ تا ۱۰,۰۰۰ یورو

۵۰ تا ۱۵۰ یورو

سوئیفت یا سپا (SEPA)

بالای ۱۰,۰۰۰ یورو

وابسته به مبلغ (معمولاً درصدی)

سوئیفت (به دلیل امنیت و اسناد رسمی)

تفاوت حواله سوئیفت و سپا (SEPA) در حوزه یورو

سیستم سپا (SEPA) یا منطقه پرداخت واحد یورو، یک ابتکار از اتحادیه اروپا برای ساده‌سازی حواله‌های بانکی به یورو است. این سیستم شامل تمام کشورهای عضو اتحادیه اروپا و چند کشور دیگر می‌شود و هدف آن این است که انتقالات بین‌المللی در این منطقه به اندازه انتقالات داخلی، سریع و ارزان باشد.

در مقابل، سوئیفت یک شبکه جهانی است که برای انتقال پول بین هر دو کشور در جهان با ارزهای مختلف استفاده می‌شود. تفاوت اصلی این است که حواله سپا یک انتقال مستقیم بین دو بانک در منطقه یورو است و معمولاً در عرض چند ساعت یا حتی به صورت آنی و با کارمزد صفر یا بسیار ناچیز انجام می‌شود. اما حواله سوئیفت ممکن است از یک یا چند بانک واسط عبور کند که فرآیند را طولانی‌تر و پرهزینه‌تر می‌کند.

نکته مهم برای شما این است که اگر صرافی مورد نظر شما مانند صرافی احمدیانی، در اروپا حساب بانکی فعال داشته باشد، می‌تواند پس از دریافت معادل ریالی از شما، مبلغ یورو را از طریق شبکه سپا به حساب مقصد واریز کند. این کار باعث می‌شود شما از مزایای سرعت و هزینه پایین شبکه سپا بهره‌مند شوید.

مدارک لازم برای ارسال حواله ارزی

فرآیند ارائه مدارک برای ارسال حواله یورو بسته به اینکه از چه کانالی اقدام می‌کنید، می‌تواند بسیار متفاوت باشد. بانک‌ها معمولاً قوانین سخت‌گیرانه‌تری دارند، در حالی که صرافی‌ها این فرآیند را ساده‌تر کرده‌اند.

مدارک مورد نیاز در بانک‌ها و روش‌های سنتی

برای ارسال حواله از طریق کانال‌های بانکی رسمی، به خصوص برای مبالغ بالا، ممکن است مدارک زیر برای تطابق با قوانین ضد پولشویی (AML) درخواست شود:

  • اینویس یا پیش‌فاکتور برای اثبات هدف تجاری حواله
  • کارت بازرگانی برای شرکت‌ها
  • مدارک هویتی کامل و گواهی اشتغال
  • فرم‌های اظهارنامه مربوط به منشأ پول

مدارک لازم در صرافی احمدیانی

ما در صرافی احمدیانی با تمرکز بر حواله‌های شخصی و تجاری متوسط، فرآیند احراز هویت یا KYC را بهینه‌سازی کرده‌ایم تا در عین رعایت استانداردهای امنیتی، کمترین زمان را از شما بگیرد. مدارک اصلی که ما برای یک حواله یورو نیاز داریم، این موارد هستند:

  • تصویر واضح از پاسپورت یا کارت ملی هوشمند.
  • شماره حساب بین‌المللی مقصد که با IBAN شناخته می‌شود.
  • نام کامل و دقیق صاحب حساب، مطابق با اطلاعات ثبت‌شده در بانک مقصد.
  • کد سوئیفت یا BIC بانک مقصد برای شناسایی جهانی بانک.

مدت زمان رسیدن پول به حساب مقصد

زمان دقیق واریز یک حواله یورو به عوامل مختلفی بستگی دارد که مهم‌ترین آن‌ها شامل روش انتقال، تعطیلات رسمی و ساعت کاری بانک‌ها می‌شود. به طور معمول، یک حواله سوئیفت استاندارد بین یک تا سه روز کاری زمان می‌برد تا به حساب مقصد برسد.

عوامل زیر می‌توانند بر این زمان تأثیر بگذارند:

  • تعطیلات آخر هفته و رسمی: بانک‌های اروپایی در روزهای شنبه و یکشنبه تعطیل هستند. اگر درخواست شما در پایان هفته ثبت شود، پردازش آن به روز دوشنبه موکول خواهد شد.
  • ساعت कटآف بانکی: هر بانک یک ساعت مشخص برای پردازش درخواست‌های حواله در همان روز دارد. درخواست‌های ثبت‌شده پس از این ساعت، روز کاری بعد پردازش می‌شوند.
  • روش انتقال: همانطور که اشاره شد، حواله‌هایی که از طریق شبکه داخلی سپا انجام می‌شوند، می‌توانند در کمتر از ۲۴ ساعت یا حتی به صورت آنی به مقصد برسند.

در صرافی احمدیانی، ما تلاش می‌کنیم با پردازش سریع درخواست‌ها و انتخاب بهترین مسیر بانکی، زمان انتقال را به حداقل ممکن کاهش دهیم.

نکات امنیتی و جلوگیری از کلاهبرداری در حواله یورو

در هر تراکنش مالی، امنیت حرف اول را می‌زند. با رعایت چند نکته فنی و کاربردی، می‌توانید از امنیت پول خود در فرآیند حواله یورو اطمینان حاصل کنید.

  • کنترل دقیق شماره IBAN: شماره IBAN ساختار استانداردی دارد که شامل کد کشور، ارقام کنترلی و شماره حساب داخلی است. یک اشتباه کوچک در این شماره می‌تواند باعث شود پول به حساب اشتباهی برود یا به مبدأ برگردد که در هر دو حالت، شما متحمل زیان می‌شوید.
  • احتیاط در برابر نرخ‌های فریبنده: نرخ حواله یورو معمولاً اختلاف کمی با نرخ بازار آزاد دارد. نرخ‌های بسیار پایین و غیرواقعی اغلب نشانه‌ای از فعالیت‌های کلاهبرداری یا هزینه‌های پنهان زیاد است.
  • انتخاب صرافی دارای مجوز و معتبر: همیشه از طریق صرافی‌هایی اقدام کنید که دارای وب‌سایت رسمی، دفتر فیزیکی قابل مراجعه و پشتیبانی پاسخگو هستند.
  • دریافت رسید تراکنش (رسید سوئیفت): پس از انجام حواله، از صرافی خود رسید سوئیفت یا شماره مرجع تراکنش را بخواهید. این سند، مدرک رسمی انجام حواله شماست.
  • عدم ارائه اطلاعات حساس: هرگز اطلاعاتی مانند رمز دوم کارت بانکی یا رمزهای عبور خود را در اختیار دیگران قرار ندهید. هیچ صرافی معتبری این اطلاعات را از شما درخواست نمی‌کند.
  • آگاهی از قوانین مالیاتی و پولشویی اروپا: به طور کلی، واریز مبالغ بالای ۱۰ هزار یورو به حساب‌های بانکی در اروپا ممکن است توجه نهادهای مالی را جلب کند و بانک مقصد ممکن است از گیرنده مدارک مربوط به منشأ پول را درخواست کند.

نتیجه‌گیری

انتقال پول و ارسال حواله یورو به اروپا، با وجود تمام پیچیدگی‌ها، اگر با آگاهی و از طریق یک کانال امن انجام شود، فرآیندی ساده و سریع خواهد بود. مهم‌ترین عامل در این میان، انتخاب یک صرافی معتبر است که بتواند امنیت سرمایه شما را در اولویت قرار دهد و با شفافیت کامل، شما را در جریان تمام مراحل کار بگذارد. به خاطر داشته باشید که امنیت و اطمینان در انتقال پول، همیشه ارزشمندتر از صرفه‌جویی‌های کوچک در کارمزد است. با درک روش‌های مختلف و انتخاب یک همراه قابل اعتماد مانند صرافی احمدیانی، می‌توانید با خیال راحت نیازهای ارزی خود را برطرف کنید.

برای دریافت مشاوره تخصصی و رایگان و همچنین اطلاع از نرخ روز حواله یورو، همین حالا با کارشناسان ما در صرافی احمدیانی تماس بگیرید.

سوالات متداول
آیا می‌توانم یورو به حسابی با واحد پولی دیگر، مثلاً پوند در انگلیس، ارسال کنم؟

بله، این کار ممکن است. در این حالت، شما حواله یورو ارسال می‌کنید و بانک مقصد قبل از واریز به حساب، آن را با نرخ تبدیل روز خود به پوند یا هر ارز دیگری تبدیل می‌کند. البته این فرآیند معمولاً شامل کارمزد تبدیل ارز نیز می‌شود.

کد سوئیفت یا BIC یک کد شناسایی ۸ تا ۱۱ کاراکتری برای هر بانک در شبکه جهانی است. این کد برای مسیریابی صحیح حواله‌های بین‌المللی ضروری است. گیرنده پول می‌تواند این کد را از طریق وب‌سایت رسمی بانک خود، صورت‌حساب‌های بانکی یا با مراجعه به شعبه پیدا کند.

از طرف ایران، محدودیت‌هایی برای خروج ارز وجود دارد که صرافی‌ها از آن آگاه هستند. از طرف دیگر، در اتحادیه اروپا، قانونی برای سقف واریز وجود ندارد، اما بانک‌ها موظف هستند ورود پول بالای ۱۰ هزار یورو را به نهادهای مبارزه با پولشویی گزارش دهند و ممکن است از صاحب حساب، مدارکی درباره منشأ آن درخواست کنند.

دیدگاهتان را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *

پیمایش به بالا
عید نوروز مبارک

تا 13 فرودین کلیه حواله جات بدون کارمزد انجام می‌گیرد به جز مواردی که خارج از مجموعه هستند و برون سپاری می‌شوند.