 English
 فارسی
محاسبهگر حواله ارزی
 TRY
 تومان
قیمت لیر ترکیه امروز
قیمت فروش (بازار آزاد)
--
قیمت خرید (سامانه سنا)
 قیمت USD به TRY
 دلار آمریکا به
لیر ترکیه
 یورو به
لیر ترکیه
 درهم امارات به
لیر ترکیه
 پوند به
لیر ترکیه
 دلار کانادا به
لیر ترکیه
 دلار استرالیا به
لیر ترکیه
 یکصد ین ژاپن به
لیر ترکیه
 فرانک سوئیس به
لیر ترکیه
 افغانی به
لیر ترکیه
 دینار عراق به
لیر ترکیه
 روبل روسیه به
لیر ترکیه
 منات آذربایجان به
لیر ترکیه
 بات تایلند به
لیر ترکیه
 رینگیت مالزی به
لیر ترکیه
انتقال پول به ترکیه با خدمات صرافی حواله (احمدیانی)
بهترین راهکار برای انتقال پول به ترکیه استفاده از سیستم حواله یک صرافی متخصص و معتبر است. صرافی حواله (احمدیانی) با ایجاد یک شبکه مالی امن و مستقیم، انتقال وجه را بدون واسطه و با بالاترین سرعت ممکن انجام میدهد.
خدمات این مجموعه به طور خاص برای رفع نیازهای ایرانیان طراحی شده است. شما میتوانید با مراجعه به وبسایت sarafi-havale.com از خدمات ما استفاده کنید. مزایای اصلی این صرافی عبارتند از:
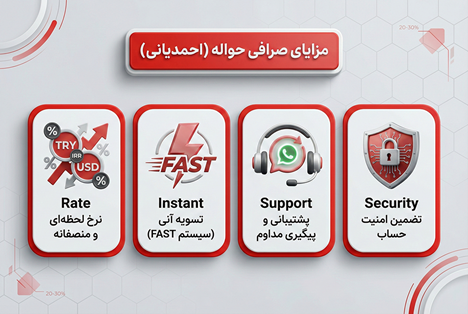
- نرخ لحظهای و منصفانه لیر و دلار: نرخدهی بر اساس کمترین اختلاف خرید و فروش (اسپرد) در بازار انجام میشود. این یعنی شما ارز را با قیمتی بسیار نزدیک به ارزش واقعی آن در بازارهای جهانی دریافت میکنید و هزینه اضافی پرداخت نمیکنید.
- تسویه آنی و واریز به کلیه بانکهای ترکیه: فرایند واریز وجه به حسابهای زراعت بانک، ایش بانک، واکیف بانک و سایر بانکهای ترکیه از طریق سیستمهای انتقال داخلی مانند FAST و EFT انجام میشود. این کار باعث میشود تراکنش شما یک انتقال داخلی به حساب بیاید و در کمتر از چند ساعت تکمیل شود.
- پشتیبانی و پیگیری مداوم: از لحظه ثبت سفارش تا تایید واریز، یک کارشناس مشخص مسئول پیگیری تراکنش شماست. این پشتیبانی فنی به شما اطمینان میدهد که فرایند بدون هیچ مشکلی پیش میرود و در صورت بروز هرگونه سوال، پاسخ دقیقی دریافت میکنید.
- امکان انجام حواله خرد و کلان: زیرساخت این صرافی برای انتقال مبالغ کوچک دانشجویی تا مبالغ بسیار بزرگ برای سرمایهگذاری و خرید ملک آماده است. برای حوالههای کلان، مشاورههای لازم جهت رعایت قوانین بانکی ترکیه و جلوگیری از مسدودی حساب ارائه میشود.
امنیت و سرعت دو اصل اساسی در صرافی احمدیانی هستند. با حذف کامل واسطهها و استفاده از حسابهای بانکی معتبر، ریسک مسدودی حساب به صفر نزدیک شده است. فرایند احراز هویت (KYC) نیز به صورت دیجیتال و تنها با ارائه یک سلفی به همراه کارت شناسایی و کارت بانکی انجام میشود. این سادگی فرایند، تجربه کاربری مطلوبی را برای انتقال پول به ترکیه فراهم میکند.
روشهای انتقال پول از ایران به ترکیه در یک نگاه
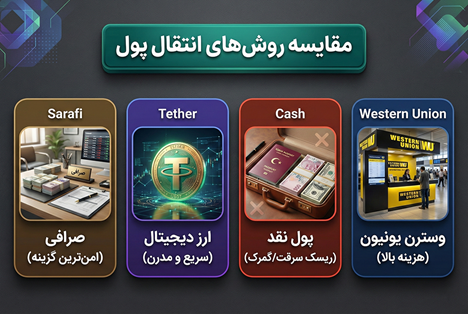
برای افرادی که به دنبال یک نمای کلی و سریع از گزینههای موجود هستند، روشهای اصلی انتقال پول به ترکیه در ادامه فهرست شدهاند. هر یک از این روشها دارای ویژگیهای فنی، مزایا و معایب خاص خود هستند که در ادامه به تفصیل توضیح داده میشوند.
- حواله صرافی (بهترین گزینه): مبتنی بر تسویه داخلی در دو کشور، امنترین و کارآمدترین روش برای همه مبالغ.
- ارز دیجیتال (تتر): انتقال مبتنی بر بلاکچین، سریع و با کارمزد کم، اما نیازمند دانش فنی در زمینه کریپتو.
- حمل پول نقد (مسافری): انتقال فیزیکی اسکناس، بدون کارمزد انتقال اما با محدودیت قانونی و ریسک امنیتی بالا.
- سرویسهای آنلاین (وسترن یونیون): انتقال از طریق شبکه جهانی پرداخت، بسیار سریع اما با کارمزد بالا و نیازمند واسطه.
انتقال ارز به ترکیه از طریق صرافی (امنترین روش)
این روش بر پایه یک مکانیزم ساده اما کارآمد عمل میکند: تسویه حساب داخلی. شما معادل ریالی مبلغ مورد نظر را به حساب صرافی در ایران واریز میکنید. سپس کارگزار صرافی در ترکیه، معادل ارزی آن (لیر یا دلار) را از حساب بانکی خود در ترکیه به حساب مقصد واریز میکند.
از آنجایی که تراکنش در سمت ترکیه یک انتقال بانکی داخلی (Havale/EFT) است، از فیلترهای نظارتی سختگیرانه مربوط به انتقالات بینالمللی عبور نمیکند. این موضوع باعث میشود حواله لیر به ترکیه از طریق صرافی، به امنترین و بیدردسرترین روش تبدیل شود، بهخصوص برای افرادی که قصد انتقال منظم پول برای هزینههای زندگی یا تجارت را دارند.
برای آشنایی کاملتر با مراحل ثبت سفارش، احراز هویت و تسویه حساب، میتوانید راهنمای نحوه حواله ارزی از طریق صرافی را نیز مطالعه کنید.
مزایای حواله لیر با صرافی
مهمترین مزیت فنی این روش، سرعت بالای آن است. به دلیل استفاده از سیستمهای پرداخت آنی ترکیه (FAST)، تسویه حساب معمولاً در کمتر از یک ساعت کاری انجام میشود. همچنین، برخلاف روشهای دیگر، محدودیت سنگینی برای سقف انتقال وجود ندارد. صرافیهای معتبر میتوانند مبالغ کلان برای خرید ملک را در قالب چند تراکنش مدیریت کنند تا حساسیت حساب بانکی مقصد برانگیخته نشود.
بر اساس اطلاعات رسمی بانک مرکزی جمهوری ترکیه (TCMB):
“FAST System is an immediate payment system where customers can send payment orders 7×24…”
ترجمه فارسی:
«سیستم FAST یک سیستم پرداخت فوری است که مشتریان میتوانند از طریق مؤسسات عضو، بهصورت ۲۴ ساعته و ۷ روز هفته دستور پرداخت ارسال کنند و پرداختها ظرف چند ثانیه انجام میشوند.»
کارمزد انتقال پول در صرافیها
ساختار کارمزد در صرافیها معمولاً ترکیبی از دو بخش است: اسپرد نرخ ارز و هزینه ثابت حواله. اسپرد (Spread) به اختلاف جزئی بین نرخ خرید و فروش ارز گفته میشود که منبع اصلی درآمد صرافی است. برخی صرافیها ممکن است علاوه بر اسپرد، یک کارمزد ثابت یا درصدی نیز برای هر تراکنش دریافت کنند. یک صرافی معتبر مانند صرافی احمدیانی تمام هزینهها را به صورت شفاف در ابتدای کار اعلام میکند.
انتقال پول با ارز دیجیتال به ترکیه (تتر/USDT)
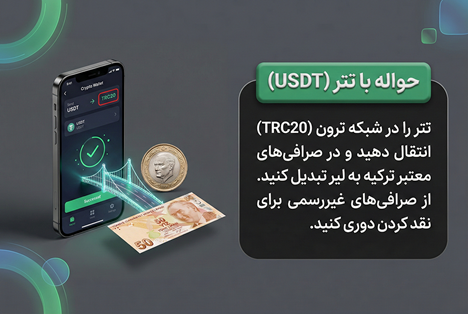
انتقال پول از ایران به ترکیه با ارز دیجیتال یک روش مدرن و کارآمد است که بر بستر فناوری بلاکچین انجام میشود. محبوبترین ارز برای این کار، تتر (USDT) است، یک استیبلکوین که ارزش آن همواره معادل یک دلار آمریکا باقی میماند. فرایند فنی این روش به این صورت است که کاربر در ایران از یک صرافی داخلی تتر میخرد و آن را از طریق شبکههایی مانند ترون (TRC-20) که کارمزد پایینی دارد، به آدرس کیف پول دیجیتال خود یا گیرنده در ترکیه ارسال میکند.
پس از دریافت تتر در ترکیه، دو راه برای تبدیل آن به لیر یا دلار وجود دارد: فروش در صرافیهای آنلاین ترکیهای مانند BtcTurk یا Paribu، یا مراجعه به صرافیهای فیزیکی معتبر (OTC desks). نکته بسیار مهم، پرهیز از نقد کردن تتر در دفاتر Döviz غیررسمی است. این مراکز ممکن است شما را درگیر شبکههای پولشویی کنند یا با ارائه اسکناسهای تقلبی، سرمایه شما را به خطر بیندازند. همیشه از صرافیهایی استفاده کنید که رسید رسمی (makbuz) ارائه میدهند.
قوانین بردن پول نقد به ترکیه در فرودگاه | آپدیت 2026
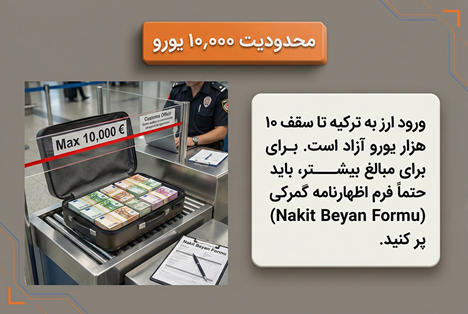
حمل پول نقد یک روش سنتی برای انتقال ارز به ترکیه است اما با محدودیتهای قانونی و ریسکهای امنیتی جدی همراه است. قوانین گمرکی ایران و ترکیه در این زمینه کاملاً متفاوت هستند و عدم آگاهی از آنها میتواند منجر به توقیف کل مبلغ شود.
- خروج از ایران: بر اساس آخرین بخشنامههای بانک مرکزی ایران، سقف مجاز خروج ارز برای هر مسافر از مرزهای هوایی معادل ۵۰۰۰ یورو و از مرزهای زمینی و ریلی معادل ۲۰۰۰ یورو است. حمل مبلغی بیش از این مقدار نیازمند ارائه مستندات بانکی یا اظهارنامه گمرکی است که فرایند پیچیدهای دارد.
- ورود به ترکیه: طبق قوانین گمرک ترکیه، ورود ارز تا سقف ۱۰,۰۰۰ یورو (یا معادل آن به سایر ارزها) برای هر نفر آزاد است و نیازی به اظهار ندارد. اگر مبلغ همراه شما بیش از ۱۰,۰۰۰ یورو باشد، باید پیش از عبور از گیت گمرک، فرم اظهارنامه نقدی (Nakit Beyan Formu) را پر کنید. عدم انجام این کار جرم محسوب شده و میتواند منجر به ضبط پول و جریمه شود.
گذشته از قوانین، ریسکهای فیزیکی مانند سرقت در فرودگاه یا وسایل نقلیه عمومی، این روش را به گزینهای نامناسب برای مبالغ بالا تبدیل کرده است. همچنین تبدیل حجم بالای پول نقد در صرافیهای ترکیه میتواند توجهات ناخواسته را به خود جلب کند.
طبق راهنمای صفحه رسمی وزارت تجارت ترکیه:
“In our country, passengers wishing to take out more than 10,000 Euros or equivalent foreign currency must declare it to the customs officer.”
ترجمه فارسی:
«در ترکیه، مسافرانی که قصد خروج بیش از ۱۰,۰۰۰ یورو یا معادل آن به ارز خارجی را دارند، باید مبلغ را به مأمور گمرک اظهار کنند.»
انتقال بانکی به ترکیه یا سوئیفت (Swift)
پاسخ فنی و قطعی این است که به دلیل تحریمهای مالی وضعشده توسط دفتر کنترل داراییهای خارجی آمریکا (OFAC)، بانکهای ایران از شبکه جهانی سوئیفت (SWIFT) جدا شدهاند. در نتیجه، هیچ بانکی در ایران نمیتواند به صورت مستقیم به یک بانک در ترکیه دستور پرداخت صادر کند.
تنها راه تئوریک برای این کار، استفاده از یک بانک واسط در کشور ثالثی است که با هر دو کشور ایران و ترکیه روابط کارگزاری دارد (مثلاً بانکی در امارات، عمان یا روسیه). این فرایند بسیار پرهزینه، زمانبر و غیرقابل اتکاست. کارمزدهای چندگانه (کارمزد بانک مبدأ، واسط و مقصد)، زمان انتقال بین ۳ تا ۷ روز کاری و احتمال بالای رد شدن تراکنش به دلیل قوانین سختگیرانه مبارزه با پولشویی (AML)، این روش را عملاً برای کاربران عادی غیرممکن کرده است.
آشنایی با جزئیات حواله سوئیفت کمک میکند تفاوت انتقال از مسیر شبکه بانکی بینالمللی با تسویه از طریق حسابهای بانکی داخلی را بهتر درک کنید.
اپلیکیشنهای انتقال پول (وسترن یونیون و مانیگرام)
وسترن یونیون و مانیگرام بزرگترین شبکههای انتقال پول نقد به نقد در جهان هستند. این سرویسها در ایران نمایندگی رسمی ندارند، اما میتوان از طریق صرافیهای واسط مانند صرافی احمدیانی از خدمات آنها بهرهمند شد. مکانیزم کار به این صورت است که شما ریال را به صرافی پرداخت کرده و صرافی از طریق یکی از شعب خود در کشوری دیگر (مانند امارات یا ترکیه)، حواله را به نام گیرنده شما صادر میکند. (افرادی که برای انتقال وجه از مسیر امارات برنامهریزی میکنند، میتوانند شرایط حواله درهم به دبی را نیز بررسی کنند تا با گزینههای مرتبط با این مقصد آشنا شوند.)
پس از ارسال، یک کد رهگیری ۱۰ رقمی (MTCN) در اختیار شما قرار میگیرد. گیرنده در ترکیه میتواند با در دست داشتن این کد و یک مدرک شناسایی معتبر (پاسپورت یا کارت کیملیک) به هر یک از هزاران شعبه وسترن یونیون (که معمولاً در دفاتر پست PTT یا برخی بانکها قرار دارند) مراجعه کرده و وجه خود را به صورت نقد دریافت کند. این روش برای مواقع اضطراری که گیرنده به پول نقد فوری نیاز دارد و به حساب بانکی دسترسی ندارد، ایدهآل است.
برای آشنایی دقیقتر با سازوکار این شبکه انتقال وجه، مطالعه راهنمای وسترن یونیون چیست میتواند اطلاعات بیشتری درباره نحوه ارسال و دریافت پول در اختیار شما قرار دهد.
مقایسه کارمزد و سرعت روشهای انتقال پول
انتخاب روش بهینه برای انتقال ارز به ترکیه نیازمند مقایسه پارامترهای فنی مانند سرعت، هزینه و سطح امنیت است. جدول زیر یک دید کلی از این پارامترها برای هر روش ارائه میدهد تا تصمیمگیری برای شما سادهتر شود.
روش انتقال | سرعت | کارمزد | امنیت | مناسب برای |
حواله صرافی (احمدیانی) | بسیار بالا (۱ تا ۳ ساعت کاری) | متوسط (اسپرد رقابتی) | بسیار بالا (تراکنش داخلی) | انتقالهای منظم، مبالغ خرد و کلان |
ارز دیجیتال (تتر) | آنی (کمتر از ۵ دقیقه) | پایین (فقط کارمزد شبکه بلاکچین) | متوسط (نیازمند دانش فنی و ریسک کاربر) | افراد مسلط به کریپتو، مبالغ متوسط |
حمل پول نقد | وابسته به زمان سفر | صفر | پایین (ریسک بالای سرقت و مشکلات قانونی) | مبالغ بسیار کم و هزینههای اولیه سفر |
وسترن یونیون (از طریق واسط) | بسیار بالا (کمتر از ۱۵ دقیقه) | بالا | بالا (شبکه امن جهانی) | مواقع اضطراری و گیرندگان بدون حساب بانکی |
سوئیفت (از طریق واسط) | پایین (۳ تا ۷ روز کاری) | بسیار بالا | متوسط (ریسک بالای بلوکه شدن) | عملاً توصیه نمیشود |
مدارک لازم برای حواله لیر به ترکیه
فرایند انتقال پول به ترکیه از طریق صرافیهای مدرن و آنلاین، از نظر اداری بسیار ساده شده است. برخلاف روشهای سنتی که نیازمند فرمهای متعدد و مدارک پیچیده بودند، در صرافی حواله (احمدیانی)، تمام مراحل به صورت دیجیتال و با حداقل مدارک انجام میشود.
برای شروع فرایند، تنها کافیست یک بار مراحل احراز هویت مشتری (KYC) را تکمیل کنید. این فرایند مطابق با قوانین مبارزه با پولشویی طراحی شده و شامل موارد زیر است:
- تصویر واضح از کارت ملی هوشمند.
- تصویر کارت بانکی که قصد دارید واریز ریالی را از آن انجام دهید (به نام خودتان).
- یک عکس سلفی واضح به همراه دستنوشته تعهدنامه که متن آن توسط صرافی ارائه میشود.
پس از تایید هویت، برای هر تراکنش فقط به شماره ایبان (IBAN) حساب مقصد در ترکیه و نام کامل صاحب حساب نیاز خواهید داشت.
نکات امنیتی برای جلوگیری از مسدودی حساب (Bloke)
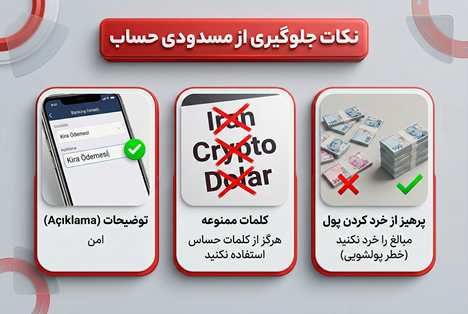
مسدود شدن حساب بانکی (Bloke شدن) یکی از بزرگترین ریسکها برای ایرانیان در ترکیه است. سیستم بانکی ترکیه الگوریتمهای پیشرفتهای برای شناسایی فعالیتهای مشکوک دارد. با رعایت نکات فنی زیر میتوانید ریسک بلوکه شدن حساب خود را به حداقل برسانید.
- از نوشتن کلمات حساس در توضیحات تراکنش خودداری کنید: هرگز در بخش توضیحات تراکنش (Açıklama) از کلماتی مانند İran, Döviz, Kripto, Sarraf, Dolar, Transfer یا هر کلمه مرتبط با ایران و ارز استفاده نکنید. این کلمات سیستم مانیتورینگ بانک را فعال میکنند. بهتر است از عبارات عمومی مانند Borç Ödemesi (پرداخت بدهی) یا Kira Ödemesi (پرداخت اجاره) استفاده کنید.
- قوانین جدید توضیحات بانکی (۲۰۲۵/۲۰۲۶): بر اساس دستورالعملهای جدید بانک مرکزی ترکیه برای افزایش شفافیت مالی، از سال ۲۰۲۵ برای انتقالات بالای ۲۰۰ هزار لیر، ارائه توضیحات شفاف و قابل استناد الزامی است. برای مبالغ بالاتر، بانک ممکن است از شما مدارک منبع پول (Source of Funds) درخواست کند.
- برای مبالغ سنگین از کانال رسمی اقدام کنید: در نحوه انتقال پول برای خرید ملک در ترکیه، حتماً از طریق یک صرافی معتبر اقدام کرده و برگه رسمی خرید ارز یا Döviz Alım Belgesi (DAB) را دریافت کنید. این سند برای ارائه به اداره ثبت اسناد (Tapu) الزامی است و نشان میدهد که ارز مورد نیاز برای خرید ملک از یک منبع قانونی تامین شده است.
- از خرد کردن مبالغ بزرگ خودداری کنید: واریز مبالغ کوچک و متعدد از حسابهای مختلف به یک حساب در بازه زمانی کوتاه، از نظر سیستم بانکی مصداق پولشویی (Smurfing) است و به سرعت باعث مسدود شدن حساب میشود. بهتر است مبالغ را به صورت یکجا و از یک کانال معتبر دریافت کنید.
نتیجهگیری
برای انتقال پول به ترکیه، روشهای مختلفی وجود دارد اما هرکدام برای شرایط خاصی مناسب هستند. ارز دیجیتال برای افراد فنی و حمل پول نقد برای مبالغ بسیار کم کاربرد دارد. اما برای اکثر نیازها، از جمله پرداخت هزینههای زندگی، شهریه دانشگاه، سرمایهگذاری یا خرید ملک، هیچ روشی به اندازه حواله صرافی امن، سریع و قابل اتکا نیست. صرافی حواله (احمدیانی) با ارائه یک پلتفرم تخصصی و شفاف، بهترین راهکار برای انتقال ارز به ترکیه است و تضمین میکند که سرمایه شما با اطمینان کامل به مقصد برسد.

من چند ماهه برای زندگی به ترکیه اومدم و الان بیشتر هزینه هام مربوط به اجاره خونه، قبض ها و مخارج روزمره اس. میخواستم بدونم برای پرداخت اجاره به صاحبخونه، حواله لیر از طریق صرافی چه مراحلی داره و آیا حتما باید حساب بانکی ترکیه به نام خودم داشته باشم؟ صاحبخونه من حساب زراعت بانک داره، ولی هنوز حساب خودم رو کامل راه اندازی نکردم. آیا امکان واریز مستقیم به حساب ایشون وجود داره یا باید اول پول به حساب خودم منتقل بشه؟ یه سوال دیگه هم درباره توضیحات تراکنش دارم. اگر بابت اجاره خونه پول میفرستم، چه اطلاعاتی باید ثبت بشه که بعدا بتونم پرداخت رو به عنوان اجاره اثبات کنم؟ چون قرارداد اجاره دارم و دوست ندارم به خاطر ناقص بودن رسید یا توضیحات بانکی برای تمدید قرارداد به مشکل بخورم. همچنین اگر هر ماه مبلغ مشخصی بفرستم، نرخ لیر در هر سفارش جداگانه محاسبه میشه یا امکان توافق برای چند پرداخت منظم وجود داره؟
سلام. من دانشجو هستم و احتمالا خانواده ام باید هر چند وقت یک بار برای هزینه زندگی و دانشگاه برام پول بفرستن. الان بین انتقال لیر از طریق صرافی و استفاده از تتر مرددم، چون بعضی ها میگن تتر سریع تره و هزینه کمتری داره، ولی خودم تجربه زیادی در کار با کیف پول دیجیتال ندارم. اگر تتر ارسال بشه، بعد از تبدیلش به لیر چطور میشه مطمئن شد که مبلغ درست به حساب بانکی میرسه؟ از طرف دیگه، برای حواله صرافی میخوام بدونم هزینه نهایی شامل چه چیزهاییه و آیا قبل از پرداخت ریال میشه مبلغ دریافتی در ترکیه رو دقیق مشخص کرد؟ فرض کنیم هر ماه حدود ۶۰۰ یورو معادل لیر نیاز داشته باشم؛ بهتره پول رو به صورت لیر دریافت کنم یا دلار؟ چون هزینه های من به لیر پرداخت میشه، تبدیل دوباره ارز ممکنه هزینه اضافه ایجاد کنه. اگر کسی تجربه انتقال منظم پول برای دانشجوها رو داره، میشه لطفا بگه چه مدارکی برای اولین حواله لازمه و آیا برای دفعات بعد دوباره احراز هویت انجام میشه یا نه.
من همیشه فکر میکردم انتقال پول بین بانک های ترکیه باید خیلی سریع انجام بشه، ولی توی بعضی تجربه هایی که شنیدم، واریزها چند ساعت یا حتی بیشتر طول کشیده. میخواستم بدونم برای حواله لیر، تفاوت FAST و EFT دقیقا چیه و آیا زمان انتقال به بانک مقصد هم بستگی داره؟ مثلا اگر حساب گیرنده در واکیف بانک باشه و حواله از یک بانک دیگه انجام بشه، امکان داره زمان واریز با انتقال به زراعت بانک فرق داشته باشه؟ همچنین اگر سفارش رو عصر، آخر هفته یا روز تعطیل ترکیه ثبت کنیم، زمان انجام حواله چطور محاسبه میشه؟ چون گاهی باید مبلغی رو در یک مهلت مشخص به حساب فروشنده یا دانشگاه واریز کنیم و حتی چند ساعت تاخیر هم مهمه. دوست دارم بدونم قبل از پرداخت ریال، زمان تقریبی واریز اعلام میشه و اگر پول در زمان پیش بینی شده به حساب مقصد نرسید، چطور میشه وضعیت تراکنش رو پیگیری کرد و چه رسیدی برای بررسی لازم داریم.