 English
 فارسی
انتقال پول به دبی با خدمات ویژه صرافی احمدیانی
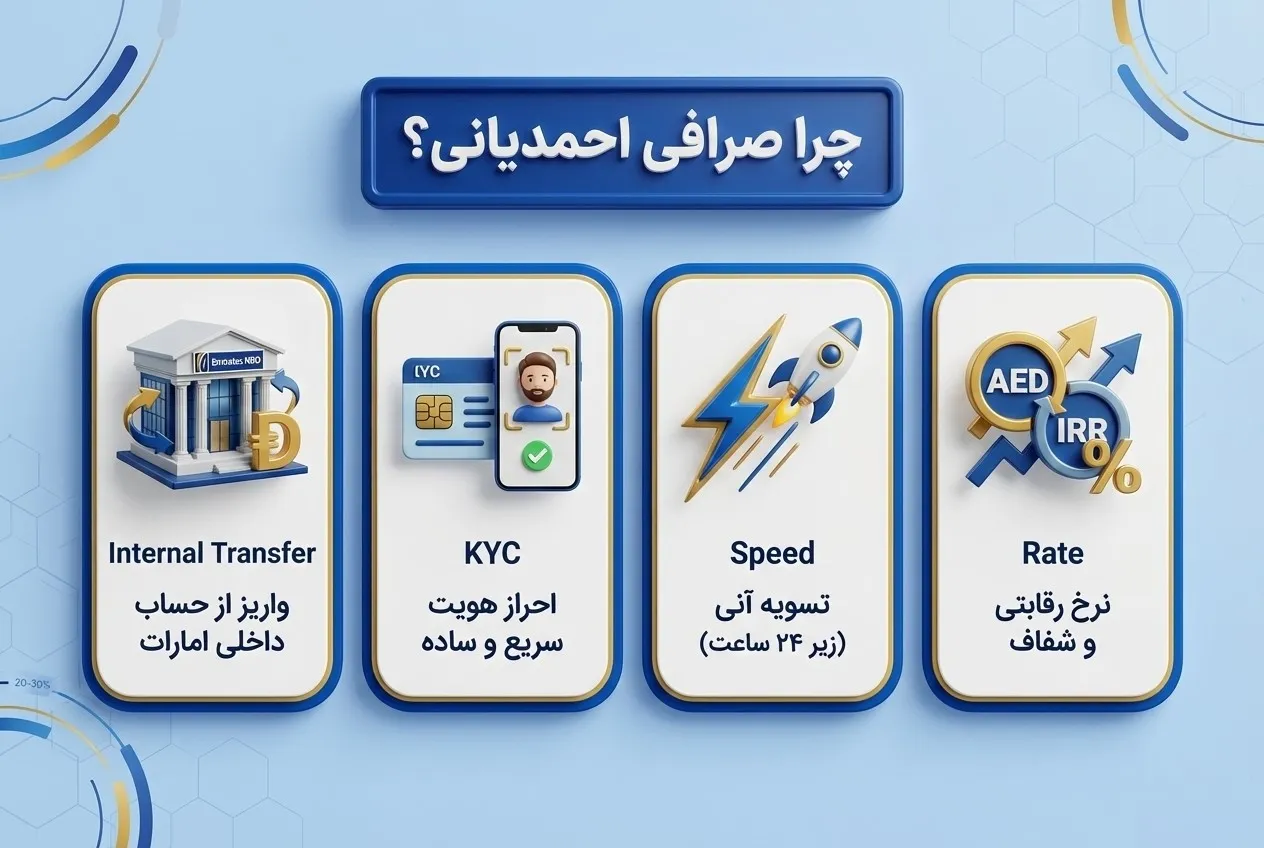
سریعترین و مطمئنترین راهکار برای انتقال پول به دبی، استفاده از خدمات حواله درهم به دبی صرافیهای معتبر است. صرافی حواله (احمدیانی) این فرآیند را از طریق یک سیستم امن و بهینه، بدون درگیر شدن با ریسکهای بانکی بینالمللی، انجام میدهد.
این مجموعه با دریافت مبلغ ریالی در ایران، معادل درهم آن را مستقیماً به حسابهای بانکی معتبر امارات مانند Emirates NBD، Mashreq Bank، ADCB و دیگر بانکها واریز میکند. این روش به دلیل استفاده از کانالهای مالی از پیش تایید شده، ریسک بلوکه شدن پول توسط بانکهای واسطه به دلیل قوانین سختگیرانه مبارزه با پولشویی (AML) را به صفر میرساند. در واقع، پول شما وارد چرخه بررسیهای پیچیده نمیشود، چون تسویه از طریق حسابهای خود صرافی انجام میشود.
فرآیند احراز هویت (KYC) در صرافی احمدیانی به شکل حداقلی و کاربردی طراحی شده است. برخلاف بانکها که نیازمند اسناد پیچیده مانند منشأ پول یا فاکتورهای تجاری هستند، در این صرافی تنها با ارائه یک تصویر سلفی به همراه کارت ملی و مشخصات کامل حساب مقصد، فرآیند تکمیل میشود. این سادگی، سرعت کار را به شکل چشمگیری افزایش میدهد و انتقال پول را برای همه، از دانشجویان گرفته تا تجار، ممکن میسازد.
روشهای انتقال پول به دبی
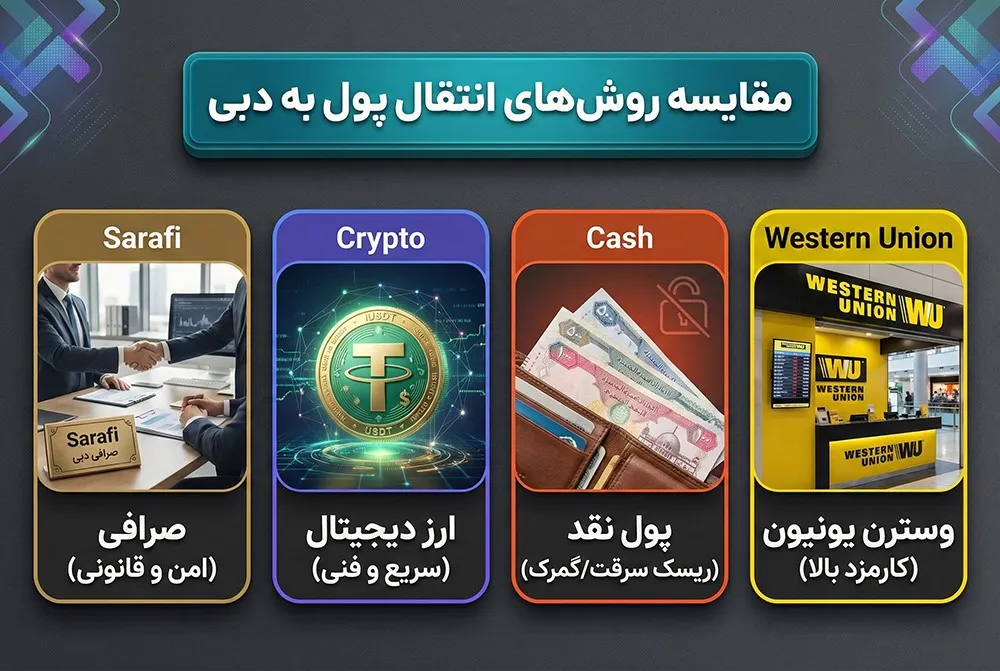
چندین روش مختلف برای انتقال پول به دبی وجود دارد. هر روش دارای ویژگیهای فنی، مزایا و معایب خاص خود است که آن را برای شرایط متفاوتی مناسب میسازد. در ادامه، هر یک از روشهای انتقال پول از ایران به خارج را به صورت دقیق و فنی بررسی میکنیم.
- حواله درهم از طریق صرافی: امنترین و رسمیترین روش برای مبالغ متوسط و بالا، با قابلیت پیگیری و مسئولیت حقوقی.
- انتقال با ارز دیجیتال (تتر): سریعترین روش از نظر فنی، مناسب برای افرادی که با فناوری بلاکچین آشنایی دارند.
- همراه داشتن ارز نقد (مسافری): روشی بدون کارمزد اما با ریسک امنیتی بالا و محدودیتهای قانونی سخت.
- روشهای واسطهای (مانند وسترن یونیون): یک راهکار سریع جهانی که در ایران به دلیل نیاز به واسطه، هزینه بسیار بالایی دارد.
۱. حواله درهم از طریق صرافی
این روش به عنوان استاندارد طلایی برای انتقال پول به دبی شناخته میشود. نحوه حواله ارزی از طریق صرافی بر پایه شبکه مالی داخلی صرافیها استوار است. شما معادل ریالی مبلغ مورد نظر را به حساب صرافی در ایران واریز میکنید و صرافی از حساب خود در امارات، معادل درهم را به حساب مقصد واریز میکند. این فرآیند «تسویه درونشبکهای» نام دارد و چون پولی به صورت فیزیکی از مرز عبور نمیکند یا وارد شبکه سوئیفت نمیشود، از پیچیدگیهای نظارتی بینالمللی در امان است.
صرافیهای معتبری مانند صرافی احمدیانی این سرویس را برای انواع حسابهای شخصی (Personal Account)، جاری (Current Account) و پسانداز (Savings Account) در تمام بانکهای امارات ارائه میدهند. این روش برای پرداختهای شرکتی، خرید ملک یا انتقال سرمایه ایدهآل است، زیرا رسید معتبر و قابل استناد ارائه میدهد.
۲. انتقال پول با تتر و ارز دیجیتال
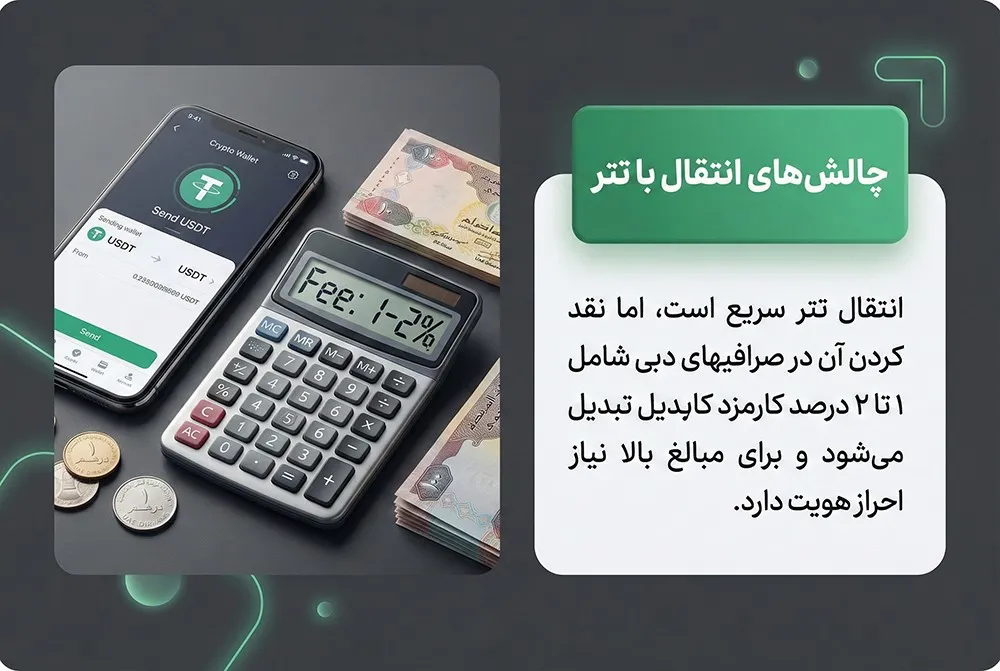
استفاده از استیبلکوین تتر (USDT) یک روش مدرن برای انتقال ارزش در سطح جهانی است. فرآیند فنی آن شامل خرید تتر از یک صرافی ایرانی، انتقال آن به یک کیف پول دیجیتال (Wallet) و سپس ارسال آن به آدرس کیف پول گیرنده در دبی است. معمولاً از شبکه TRC-20 (شبکه ترون) برای این کار استفاده میشود، زیرا کارمزد شبکه (Gas Fee) آن در مقایسه با شبکههایی مانند ERC-20 (اتریوم) بسیار پایینتر است (حدود ۱ دلار به ازای هر تراکنش).
با این حال، چالش اصلی در مرحله نقد کردن یا «Off-Ramping» در دبی است. فرد گیرنده باید تتر را در یک صرافی ارز دیجیتال در دبی به درهم تبدیل کند. این صرافیها کارمزدی بین ۱ تا ۲ درصد برای تبدیل دریافت میکنند. همچنین، بر اساس قوانین سازمان تنظیم مقررات داراییهای مجازی دبی (VARA)، برای نقد کردن مبالغ بالاتر از یک حد مشخص (معمولاً حدود ۱۰,۰۰۰ درهم)، احراز هویت کامل الزامی است. بنابراین، این تصور که انتقال با ارز دیجیتال کاملاً ناشناس است، دقیق نیست.
۳. بردن ارز به صورت نقد و مسافری
حمل پول نقد سادهترین روش به نظر میرسد اما از نظر فنی، پرریسکترین گزینه است. علاوه بر خطر سرقت یا گم شدن، محدودیتهای قانونی جدی برای آن وجود دارد. در صورت عدم رعایت این قوانین، پول شما ممکن است به طور کامل ضبط شود.
فرآیند قانونی به این صورت است که هنگام ورود به فرودگاه دبی، اگر مبلغی بیش از ۶۰,۰۰۰ درهم یا معادل آن به ارزهای دیگر همراه دارید، باید فرم اظهارنامه مالی (Declaration Form) را پر کرده و به مامور گمرک تحویل دهید. در این فرم، منشأ و هدف پول را مشخص میکنید. عدم انجام این کار تخلف گمرکی محسوب شده و میتواند منجر به بازجویی، جریمههای سنگین و حتی ضبط کل مبلغ شود. این روش فقط برای هزینههای اولیه سفر و مبالغ بسیار کم منطقی است.
۴. استفاده از نمایندگان وسترن یونیون
وسترن یونیون به دلیل سرعت بالا (انتقال در چند دقیقه) در سطح جهان مشهور است. اما به دلیل نبود شعبه رسمی در ایران، استفاده از آن تنها از طریق شرکتهای واسطه در کشورهای همسایه مانند ترکیه یا امارات ممکن است. این شرکتها مبلغ ریالی را از شما دریافت کرده، آن را به ارز تبدیل میکنند و سپس از طرف شما تراکنش وسترن یونیون را ثبت میکنند. این فرآیند دو مرحلهای باعث میشود کارمزدها به شدت افزایش یابد. معمولاً علاوه بر کارمزد بالای خود وسترن یونیون، واسطه نیز بین ۵ تا ۱۰ درصد کارمزد اضافی دریافت میکند که این روش را به یکی از گرانترین گزینهها تبدیل کرده است.
سقف انتقال پول به دبی چقدر است؟
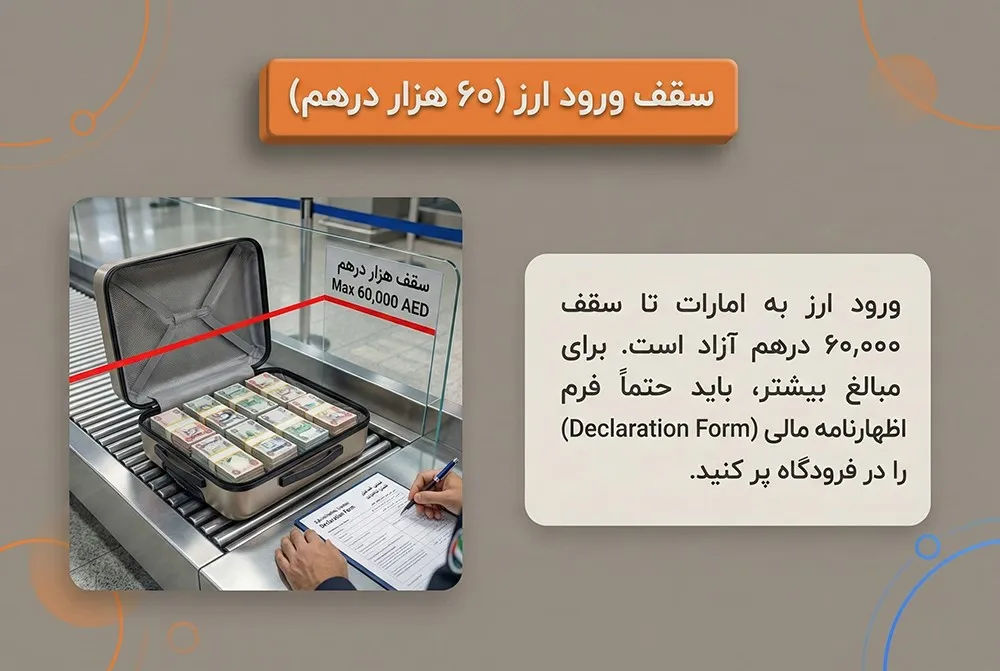
رعایت سقف حواله ارزی صرافی و سقفهای قانونی ورود و خروج ارز، یک الزام حقوقی است و نادیده گرفتن آن عواقب جدی دارد. این محدودیتها بر اساس قوانین بانک مرکزی ایران و قوانین مبارزه با پولشویی امارات تعیین شدهاند.
- سقف خروج ارز از ایران: طبق آخرین بخشنامههای بانک مرکزی، هر فرد میتواند تا سقف ۵,۰۰۰ یورو (یا معادل آن) را به صورت هوایی و تا سقف ۲,۰۰۰ یورو را به صورت زمینی از کشور خارج کند. برای مبالغ بیشتر، دریافت مجوز از بانک مرکزی یا ارائه اظهارنامه گمرکی با اسناد مثبته (مانند مدارک فروش ملک یا دارایی) الزامی است.
- سقف ورود ارز به امارات: بر اساس قوانین بانک مرکزی امارات متحده عربی (CBUAE) برای مبارزه با پولشویی و تامین مالی تروریسم (AML/CFT)، هر مسافر ورودی به این کشور موظف است مبالغ نقدی، چکهای مسافرتی یا فلزات گرانبها به ارزش بیش از ۶۰,۰۰۰ درهم امارات را به گمرک اعلام کند. تاکید میشود که این اعلام صرفاً جنبه اطلاعرسانی دارد و مالیاتی به آن تعلق نمیگیرد. هدف از این قانون، شفافسازی جریانهای مالی و جلوگیری از فعالیتهای غیرقانونی است.
بنابر مستندات رسمی گمرک دبی (Dubai Customs) درباره نحوه اعلام پول نقد هنگام ورود به امارات:
“All passengers arriving in the country must declare cash or other bearer monetary instruments in their possession in an aggregate amount exceeding AED 60,000 or its equivalent in foreign currencies and travelers cheques, by filling out the designated declaration form in accordance with the cash declaration regulation in force in the UAE.”
ترجمه فارسی:
«همه مسافرانی که وارد کشور میشوند باید پول نقد یا سایر ابزارهای پولی در وجه حامل را که همراه دارند، در صورتی که مجموع آنها از ۶۰,۰۰۰ درهم یا معادل آن به ارزهای خارجی و چکهای مسافرتی بیشتر باشد، با تکمیل فرم اظهارنامه تعیینشده و مطابق مقررات اظهار نقد معتبر در امارات اعلام کنند.»
مقایسه کارمزد روشهای مختلف انتقال پول
هزینه تمام شده برای انتقال پول یک فاکتور تعیینکننده است. این هزینه شامل کارمزد حواله ارزی صرافی و هزینههای پنهان مانند نرخ تبدیل ارز میشود. در جدول زیر، یک مقایسه فنی از هزینههای هر روش ارائه شده است.
| روش انتقال | ساختار کارمزد | جزئیات فنی هزینهها | مناسب برای |
| حواله صرافی (احمدیانی) | درصدی از مبلغ کل یا نرخ ثابت | معمولاً بین ۰.۵ تا ۱.۵ درصد بسته به مبلغ. نرخ تبدیل درهم کاملاً شفاف و نزدیک به بازار است. بدون هزینه پنهان. | مبالغ متوسط و بالا، انتقالهای تجاری و شخصی. |
| ارز دیجیتال (تتر) | چند مرحلهای | ۱. کارمزد خرید تتر در ایران (حدود ۰.۲٪). ۲. کارمزد شبکه انتقال (حدود ۱ دلار برای TRC20). ۳. کارمزد فروش و نقد کردن در دبی (بین ۱ تا ۲ درصد). | مبالغ کم تا متوسط، برای افراد مسلط به تکنولوژی. |
| وسترن یونیون (با واسطه) | کارمزد درصدی بالا + کارمزد ثابت | کارمزد خود وسترن یونیون (متغیر) + کارمزد خدمات واسطه (معمولاً بین ۵ تا ۱۰ درصد). نرخ تبدیل ارز نیز منصفانه نیست. | مبالغ بسیار کم و موارد اضطراری. |
| حمل پول نقد | بدون کارمزد | هزینه مستقیم صفر است، اما ریسک از دست رفتن کل سرمایه به عنوان هزینه بالقوه وجود دارد. | فقط برای هزینههای روزمره سفر. |
مدت زمان انتقال وجه به دبی
مدت زمان انتقال پول از صرافی به دست گیرنده بسته به زیرساخت فنی هر روش متفاوت است. انتخاب شما باید با توجه به فوریت نیازتان انجام شود.
- حواله صرافی: به طور معمول ۱ تا ۳ روز کاری. این زمان صرف فرآیندهای تسویه حساب بینالمللی بین حسابهای صرافی میشود. صرافی احمدیانی به دلیل داشتن منابع مالی قوی در امارات، اغلب این فرآیند را در کمتر از ۲۴ ساعت کاری (یک روزه) انجام میدهد.
- تتر (ارز دیجیتال): انتقال روی شبکه بلاکچین در عرض چند دقیقه تکمیل میشود. اما کل فرآیند شامل خرید در ایران و نقد کردن در دبی، ممکن است چند ساعت طول بکشد، به خصوص اگر نیاز به احراز هویت در صرافی مقصد باشد.
- سوئیفت (از طریق کشور ثالث): حواله سوئیفت که از طریق یک بانک در کشوری مانند ترکیه یا عمان انجام میشود، به دلیل عبور از چندین بانک کارگزار، بین ۳ تا ۷ روز کاری زمان میبرد و کندترین روش موجود است.
مدارک لازم برای حواله ارزی
تفاوت بانک و صرافی در پیچیدگی فرآیندهای اداری و مدارک مورد نیاز است. بانکها به دلیل تعهدات نظارتی بینالمللی، بسیار سختگیرانهتر عمل میکنند.
برای یک انتقال بانکی بینالمللی (در صورت امکان)، شما به مدارکی مانند پروفرما اینویس (برای کالا)، قرارداد کاری، اسناد مربوط به منشأ پول و تکمیل فرمهای متعدد نیاز دارید. این فرآیند میتواند هفتهها طول بکشد. در مقابل، صرافیهای معتبری مانند صرافی حواله (احمدیانی) این فرآیند را به شکل چشمگیری ساده کردهاند. مدارک مورد نیاز برای انجام حواله درهم تنها شامل کارت شناسایی معتبر فرستنده و اطلاعات دقیق حساب گیرنده (نام کامل، نام بانک، شماره IBAN و سوئیفت کد) است. این سادگی، مهمترین مزیت صرافی برای مشتریان حقیقی و حقوقی است.
۱۰ نکته مهم امنیتی برای جلوگیری از کلاهبرداری
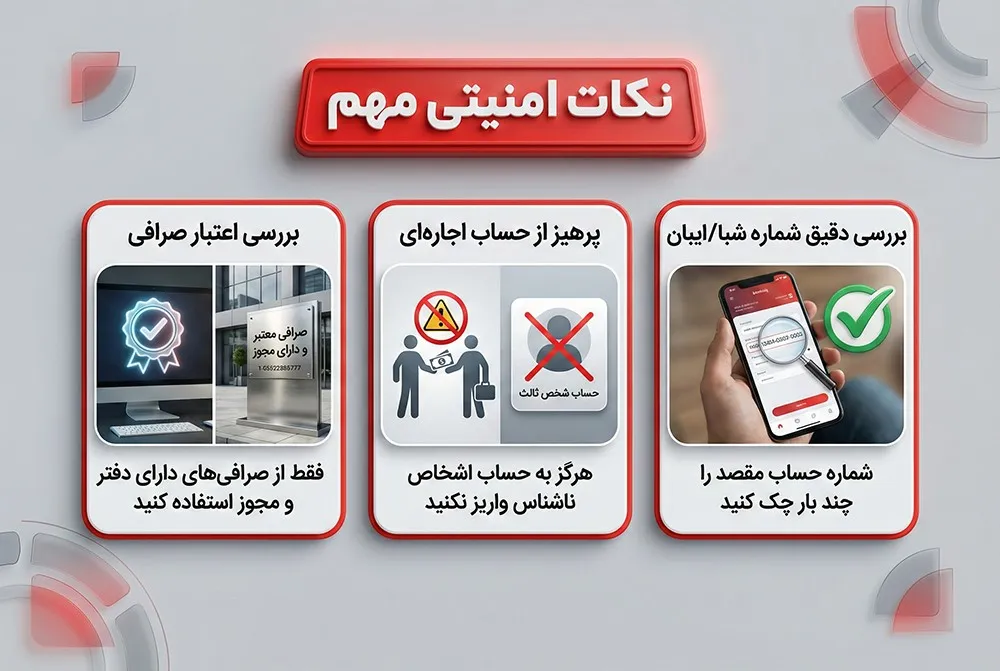
در فضای انتقال پول، به ویژه از طریق کانالهای غیررسمی، ریسک کلاهبرداری بالاست. با رعایت این نکات فنی و امنیتی، میتوانید دارایی خود را حفظ کنید.
- از پلتفرمهای عمومی برای یافتن صراف بپرهیزید:هرگز به تبلیغات و افراد ناشناس در تلگرام، اینستاگرام یا واتساپ اعتماد نکنید. کلاهبرداران با پیشنهاد نرخهای غیرواقعی شما را وسوسه میکنند.
- اعتبار صرافی را بررسی کنید:از صرافی استفاده کنید که وبسایت رسمی، آدرس دفتر فیزیکی مشخص و شماره تلفن ثابت داشته باشد. صرافی احمدیانی نمونهای از یک کسبوکار شفاف و پاسخگو است.
- مراقب حملات فیشینگ باشید:اگر از صرافیهای آنلاین یا کیف پول ارز دیجیتال استفاده میکنید، همیشه آدرس وبسایت را خودتان تایپ کنید و روی لینکهای ناشناس کلیک نکنید. آدرسهای جعلی بسیار شبیه به آدرس اصلی هستند.
- از حسابهای اجارهای دوری کنید:اگر فروشنده یا صرافی از شما خواست پول را به حساب شخصی فردی ثالث واریز کنید، معامله را متوقف کنید. این حسابها معمولاً برای مقاصد پولشویی استفاده میشوند و شما را درگیر مسائل حقوقی خواهند کرد.
- جزئیات تراکنش را چند بار چک کنید:یک رقم اشتباه در شماره حساب (IBAN) یا آدرس کیف پول دیجیتال میتواند منجر به از دست رفتن دائمی پول شما شود. در تراکنشهای بلاکچینی هیچ راهی برای بازگشت وجه ارسالی به آدرس اشتباه وجود ندارد.
- امنیت حسابهای خود را بالا ببرید:برای تمام حسابهای آنلاین خود از رمز عبور قوی و منحصر به فرد و همچنین تایید دو مرحلهای (2FA) با اپلیکیشنهایی مانند Google Authenticator استفاده کنید.
- رسید معتبر دریافت کنید:صرافیهایی که حواله انجام میدهند همیشه برای تراکنش شما یک رسید دیجیتال یا کاغذی با سربرگ رسمی ارائه میدهند. این سند، مدرک شما برای پیگیریهای بعدی است.
- به حس ششم خود اعتماد کنید:اگر فرآیندی بیش از حد پیچیده، مبهم یا وسوسهانگیز به نظر میرسد، احتمالاً مشکلی در آن وجود دارد. در صورت تردید، از انجام معامله خودداری کنید.
- مستقیماً با گیرنده در ارتباط باشید:پس از انجام حواله، با فرد گیرنده در دبی تماس بگیرید و از او بخواهید دریافت وجه را تایید کند.
- از شبکههای Wi-Fi عمومی برای تراکنش استفاده نکنید:این شبکهها امنیت پایینی دارند و هکرها میتوانند اطلاعات شما را سرقت کنند. تراکنشهای مالی را فقط از طریق اینترنت امن و شخصی انجام دهید.
نتیجهگیری و بهترین روش
انتخاب بهترین روش برای انتقال پول به دبی به سه عامل کلیدی بستگی دارد: مبلغ، سرعت و میزان ریسکپذیری شما. برای مبالغ کم و نیاز فوری، اگر با ریسک و فناوری آن آشنا هستید، تتر میتواند راهگشا باشد. اما برای اکثر کاربردها، به خصوص برای مبالغ متوسط و بالا، امور تجاری یا زمانی که امنیت و قابلیت پیگیری اولویت اصلی است، انتقال پول به خارج از کشور از طریق صرافی معتبر در قالب حواله درهم، بیشک بهترین و منطقیترین گزینه است. صرافی احمدیانی با ترکیب سرعت، امنیت و سادگی فرآیند، یک راهکار قابل اعتماد برای تمام نیازهای ارزی شما به امارات فراهم میکند.
